· 온실가스 감축량은 무엇과 비교하느냐에 따라 달라진다
· BAU는 단순한 과거 평균이 아니라 "개입이 없었을 경우의 미래"를 추정하는 기준 시나리오다
· 국가 NDC, 배출권 할당, 탄소감축사업, 사회적가치 평가마다 BAU의 정의와 산식은 달라져야 한다
· 좋은 BAU의 핵심은 높은 예측력이 아니라 투명한 가정, 보수성, 재현성, 사후 검증 가능성이다 |
어떻게 측정하는가: 수학적 모델, 입력데이터와 불확실성
BAU 설정에서 가장 피해야 할 방법은 "지난해 수치를 가져와 적당한 성장률을 곱하는 것"이다. 간단한 모델을 쓰는 것 자체가 문제는 아니지만, 성장률을 누가 정했고, 어떤 정책이 이미 포함되어 있고, 기술효율은 어떻게 변화한다고 가정했는지 설명하지 못하면 재현 가능한 BAU가 아니다.
아래 표는 실무에서 사용할 수 있는 주요 측정식을 정리한 것이다
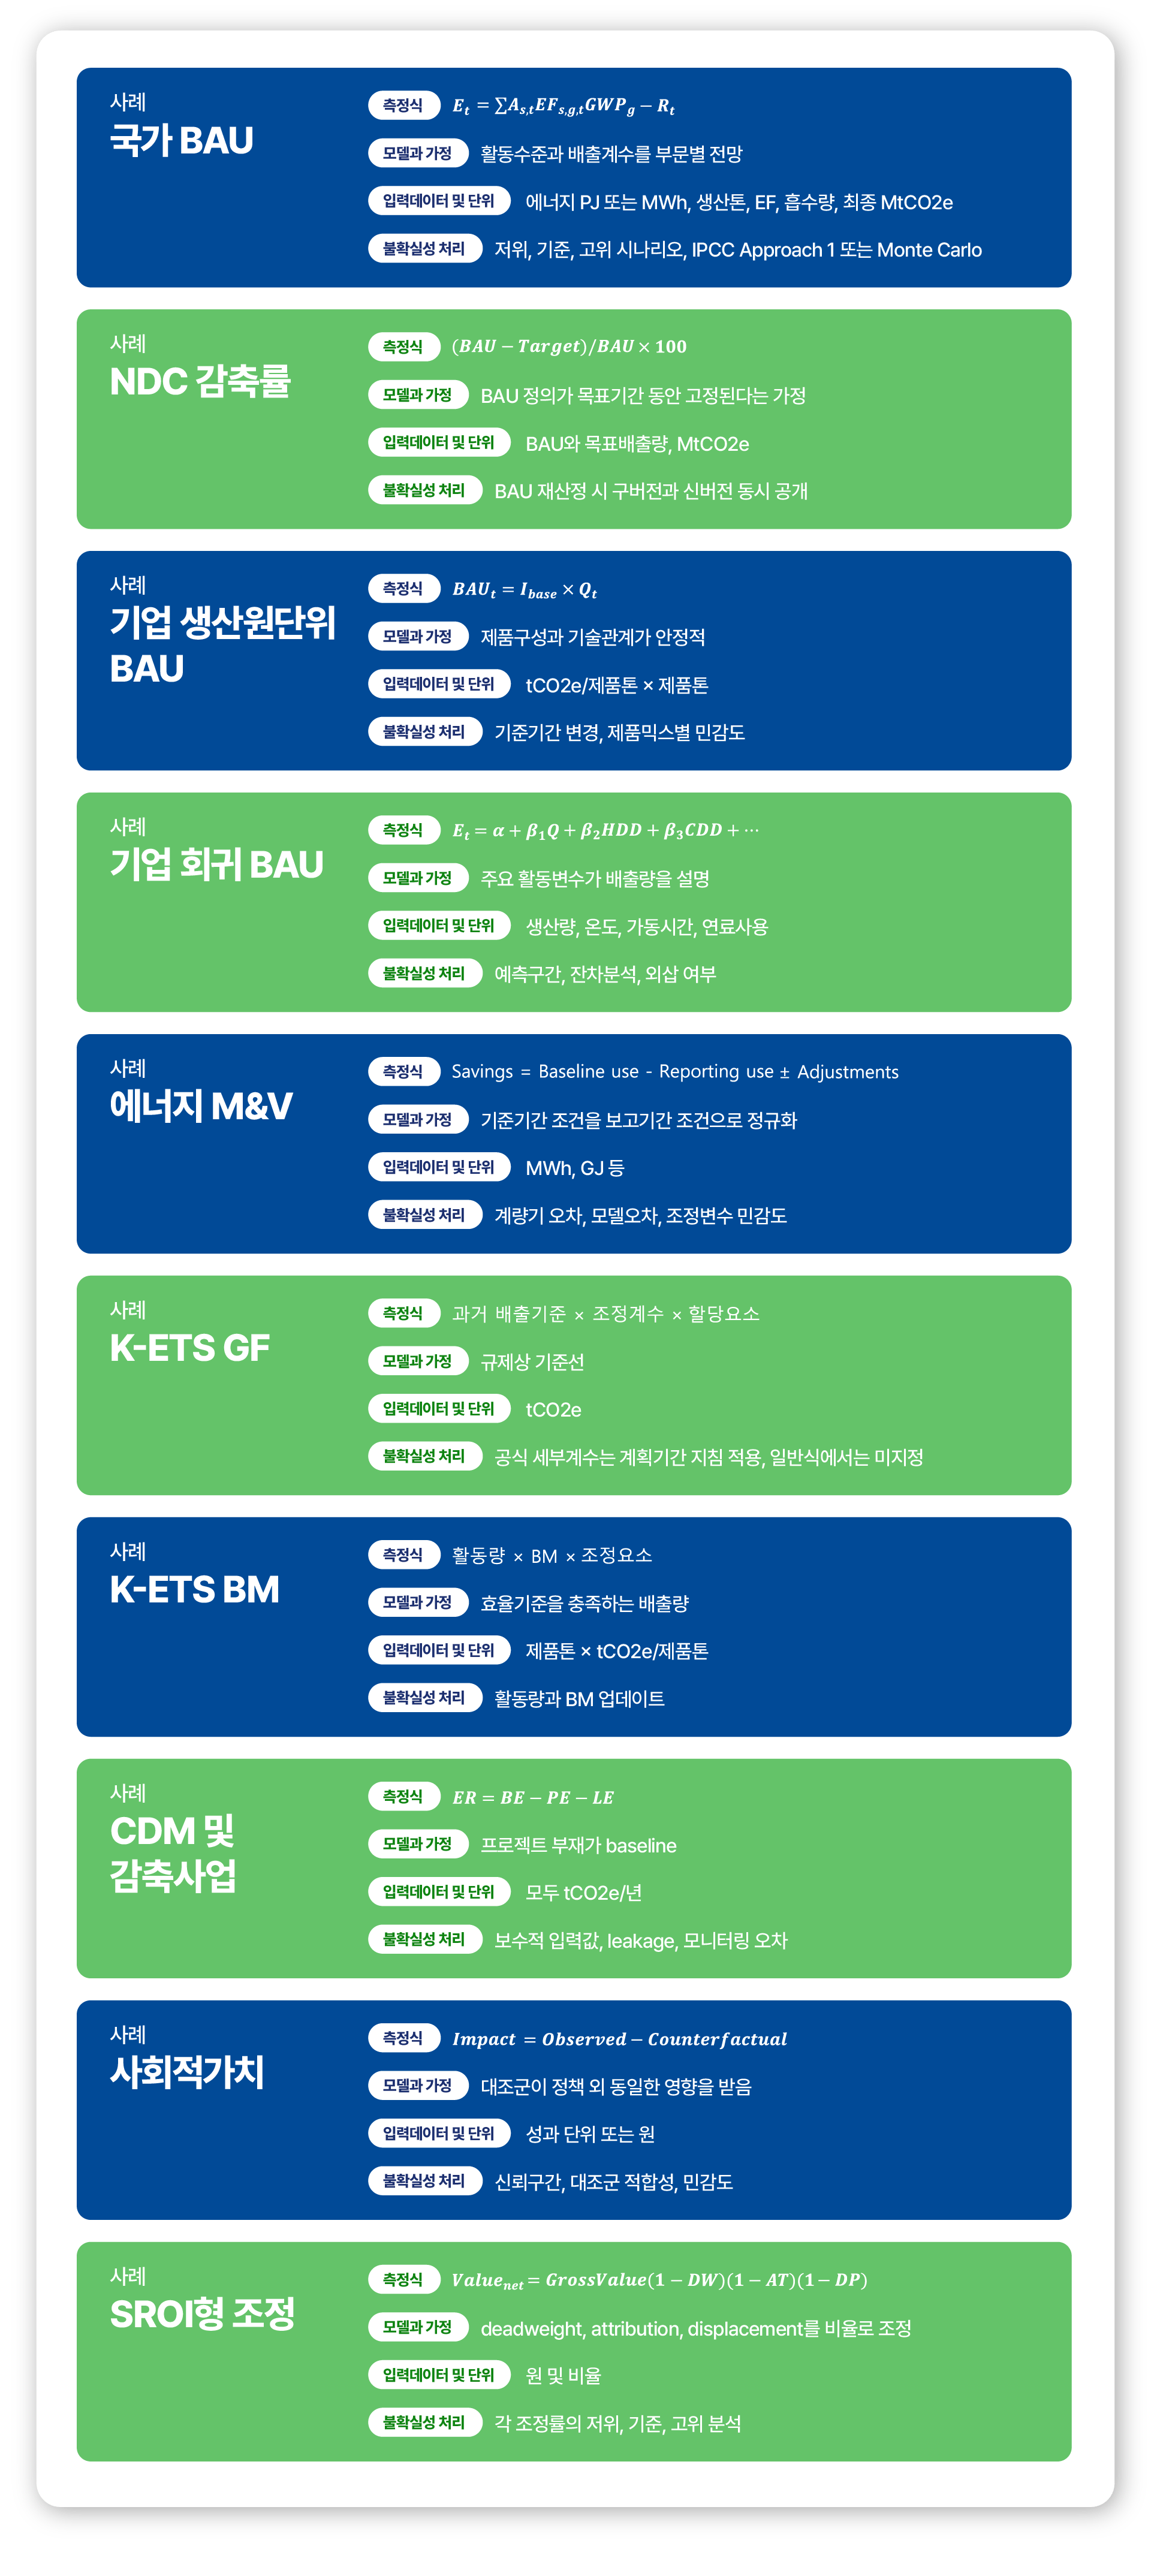
IPCC는 국가 인벤토리 불확실성에 크게 두 가지 접근을 제시한다. Approach 1은 비교적 단순한 오차 전파 방식이며 작은 불확실성, 대체로 정상적인 분포, 낮은 상관관계에서 엄밀성이 높다. Approach 2는 Monte Carlo 기반으로 비대칭 분포와 변수 간 상관관계를 더 유연하게 다룰 수 있지만 더 많은 자료와 계산자원이 필요하다. IPCC는 Approach 2를 사용한 경우 전체 불확실성의 보고에는 그 결과를 우선하는 방향을 제시한다.
BAU에서는 여기에 모수 불확실성뿐 아니라 시나리오 불확실성이 추가된다. 예를 들어 배출계수가 ±5%라는 불확실성과 2030년 철강생산량이 5천만 톤일지 6천만 톤일지 모르는 것은 성격이 다르다. 전자는 통계적 또는 측정 불확실성에 가깝고, 후자는 미래 경제와 정책의 구조적 불확실성이다. 따라서 BAU 보고서는 하나의 2030년 숫자를 제시하기보다 최소한 주요 가정에 대한 민감도 범위를 함께 제시하는 것이 더 투명하다. UNFCCC가 BAU, WEM, WAM과 같은 복수 시나리오를 구분하는 접근 역시 이러한 차이를 명시적으로 보여준다.
기업 에너지 BAU에서는 IPMVP의 기본관계가 매우 유용하다.
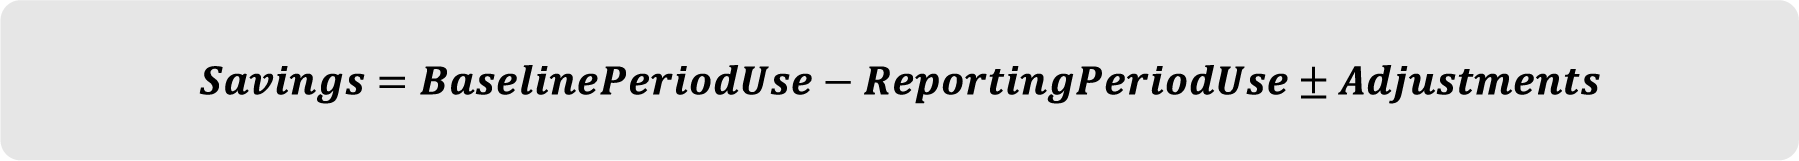
예를 들어 공장 에너지 사용량이 기준기간 10,000 MWh에서 평가기간 8,800 MWh로 줄었더라도 평가기간 생산량과 날씨 조건을 기준기간과 맞추기 위한 조정값이 +300 MWh라면 에너지 절감량은 1,500 MWh다. 여기서 10,000 MWh, 8,800 MWh와 300 MWh는 설명을 위한 가정값이다. IPMVP에서는 날씨와 같은 외생조건을 무시한 단순 전후 비교를 피하고 조정항을 통해 기준선을 보고기간 조건으로 재표현하는 접근을 사용한다.
탄소량으로 환산할 경우에는
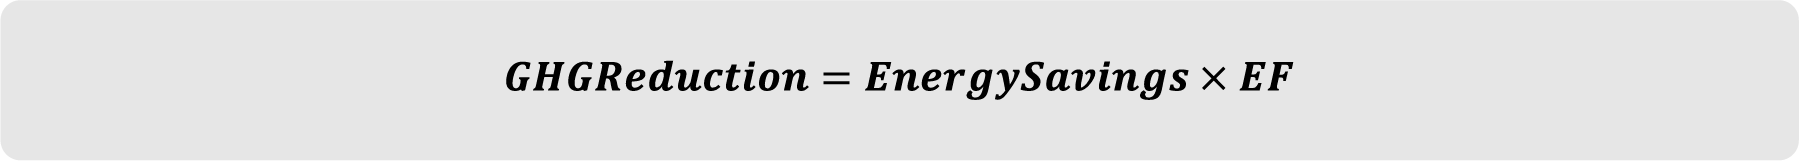
이다. 만약 설명용 가정으로 전력 배출계수를 0.45 tCO2e/MWh라고 놓으면,
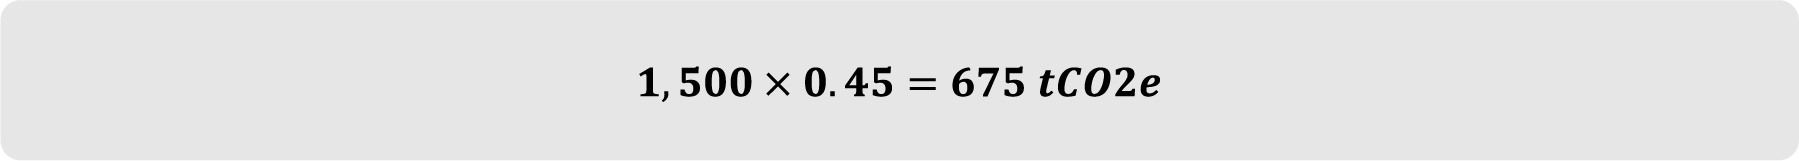
가 된다. 0.45는 공식 한국 배출계수를 의미하지 않는 예시 가정값이며 실제 사업에서는 평가연도와 보고체계에 맞는 공식 배출계수를 적용해야 한다.
프로젝트 BAU에서는 숫자를 높일수록 감축량이 커지므로 이해상충이 더 직접적이다. 연구문헌도 이 문제를 반복적으로 확인했다. Schneider의 등록 CDM 프로젝트 93건 분석에서는 추가성 평가가 상당히 주관적이고 핵심 가정의 근거가 충분하지 않은 사례가 발견됐으며, 최근 탄소크레딧 연구에서도 기준선, 사용률, 연료소비 등 방법론 가정이 과도한 크레딧 발급으로 연결될 수 있다는 결과가 보고됐다.
보다 폭넓은 2024년 Nature Communications 연구는 실험 또는 엄격한 관찰방법을 사용한 14개 연구, 2,346개 탄소감축 프로젝트를 종합해 분석대상 크레딧 가운데 실제 감축으로 평가되는 비중에 상당한 품질 문제가 있음을 보고했다. 이는 모든 탄소프로젝트가 같은 정도로 과대평가된다는 뜻이 아니라, ex ante BAU와 추가성의 품질이 크레딧의 환경적 무결성을 결정하는 핵심요인이라는 증거다.
2025년 Nature Sustainability 논문도 프로젝트 개발자가 사전에 설정한 baseline이 사후 독립평가에서 실제 감축을 과대평가한 사례가 반복된다는 점을 들어 체계적인 ex post 평가의 필요성을 제시한다.
따라서 프로젝트 BAU에서는 "가장 그럴듯한 값"보다 합리적으로 보수적이면서 독립적인 검증자가 재현할 수 있는 값이 더 중요하다.
어떻게 설정하고 검증하는가: 실무 프로세스와 계산 예시
좋은 BAU를 만드는 과정은 복잡한 모델을 먼저 고르는 것이 아니라 목적과 경계를 먼저 고정하는 것에서 시작한다. 국가 인벤토리 방법론은 시계열 일관성, 데이터 품질 및 불확실성 관리를 강조하고, ISO 14064-2는 프로젝트 baseline, 관련 배출원 및 흡수원, 모니터링과 데이터 품질을 함께 관리하도록 한다. 국내 ETS 외부사업 역시 방법론, 사업 승인, 모니터링, 검증, 감축량 인증의 단계적 구조를 가지고 있다.
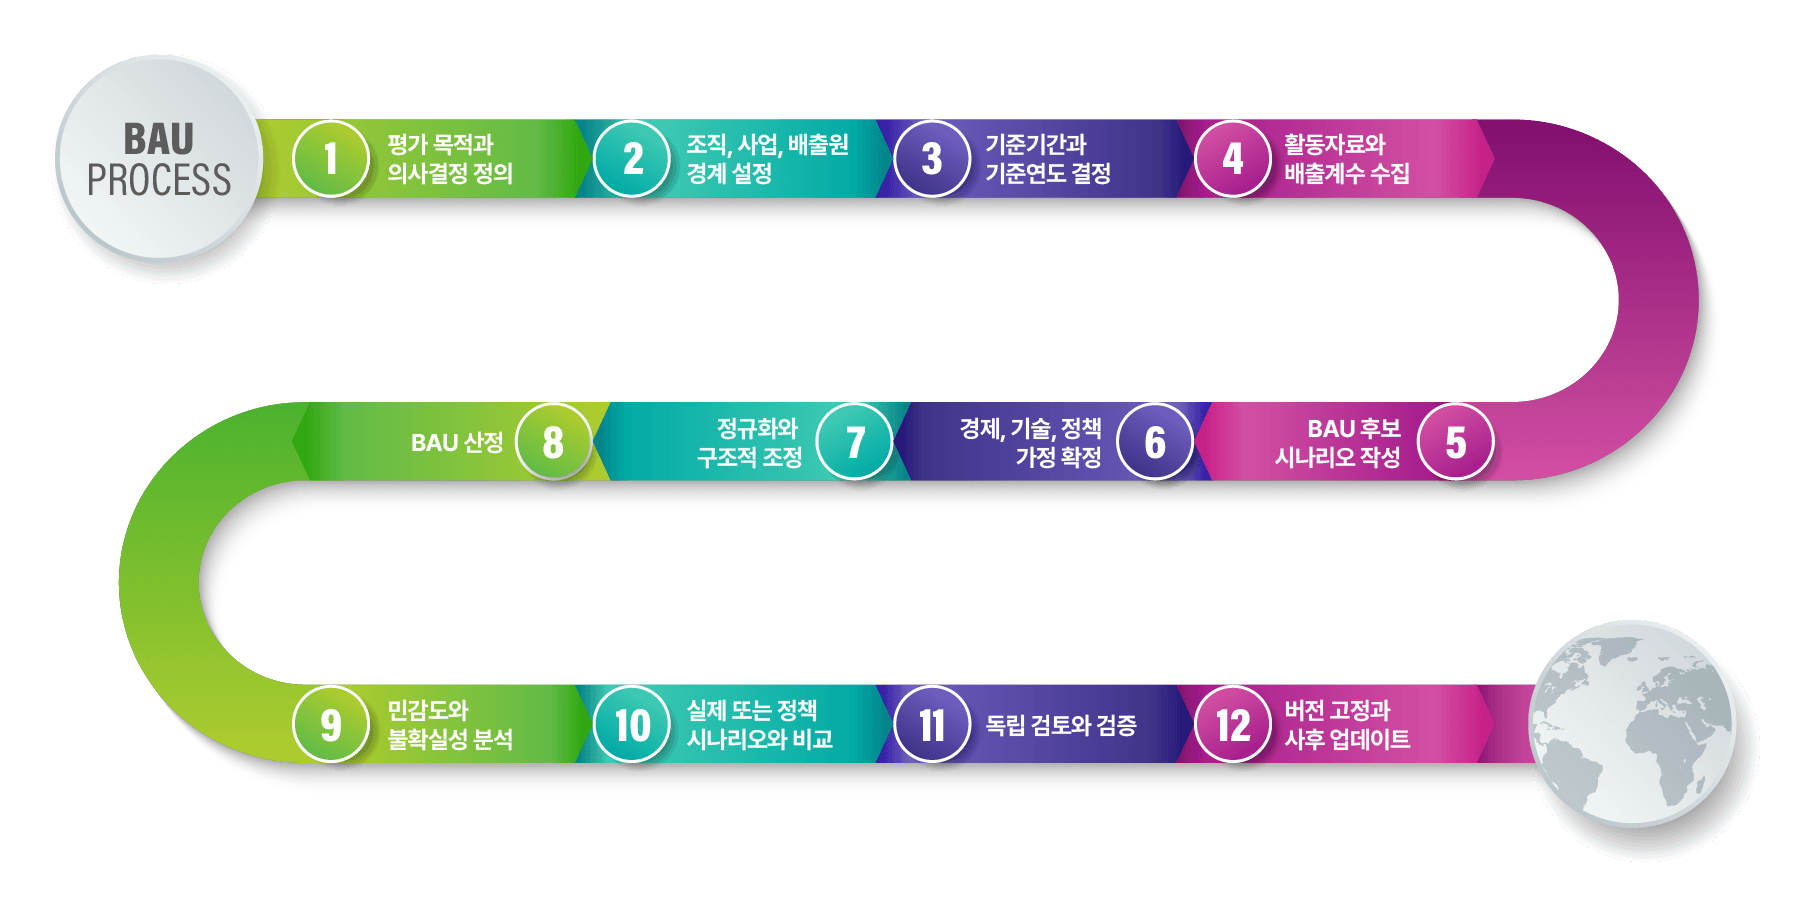
첫째, 목적을 고정한다. "2035년 국가배출 전망", "설비 투자 감축효과", "배출권 할당", "KOC 발급", "사회적가치 산정" 가운데 목적을 하나로 특정해야 한다. 목적이 바뀌면 동일한 데이터를 사용하더라도 BAU 설계가 달라진다.
둘째, 경계를 정한다. 어떤 사업장, 배출원, 온실가스, Scope, 프로젝트 경계, 사회적 성과를 포함할지를 미리 결정한다. 프로젝트 경계 밖의 영향이 사업 때문에 발생한다면 leakage 검토가 필요하다. 국내 ETS 외부사업과 CDM 모두 프로젝트 경계와 감축량 검증을 제도적으로 중요하게 취급한다.
셋째, 기준기간을 선정한다. 보편적인 "BAU는 최근 3년을 써야 한다" 같은 국제 공통 규칙은 없다. 국가 전망은 최신 인벤토리와 충분한 시계열을 사용하고, 기업은 정상적인 운영과 계절성을 대표할 수 있는 기간을 선택하며, 탄소프로젝트는 적용 방법론에 명시된 기간을 사용해야 한다. 특정 분야의 최소 또는 최대 기준기간을 일반화할 수 없으므로 이 글의 공통 권고기간은 미지정이다. EU ETS처럼 특정 제도에서는 historical activity level과 별도 규칙이 명시되므로 반드시 해당 제도 규정을 우선해야 한다.
넷째, 비정상 데이터를 제거하거나 별도로 표시한다. 공장 장기 정지, 코로나19와 같은 특수기간, 공장 신증설, 인수합병, 생산제품 교체 등이 포함되면 단순 평균이 정상적인 BAU를 대표하지 않을 수 있다. 데이터를 임의로 삭제하기보다는 포함 여부와 이유를 문서화하고 포함, 제외 시 결과를 함께 보는 것이 안전하다.
다섯째, 구조적 조정을 한다. 생산량, 제품믹스, 가동시간, 날씨, 점유율, 정책변화 등을 조정한다. IPMVP식으로 보면 이 부분이 Adjustments에 해당한다. 다만 감축사업의 효과 자체를 조정변수에 넣으면 실제 감축효과를 BAU 쪽으로 되돌리는 문제가 생길 수 있으므로 "사업의 원인"과 "외생조건"을 분리해야 한다.
여섯째, BAU를 사전에 동결한다. 감축실적을 본 뒤 기준선을 수정할 수 있게 하면 결과에 맞춰 BAU를 높이는 유인이 생긴다. 자발적 탄소시장의 이론 연구에서도 기준선 설정자가 사업 참여자보다 정보우위를 가진 상황에서는 사적으로 정의된 기준선이 편향될 위험이 제시됐다. 따라서 가정과 데이터 버전을 사전 등록하고, 사후 수정은 미리 정한 trigger가 발생했을 때만 허용하는 방식이 바람직하다.
일곱째, 불확실성을 숫자로 표현한다. 최소한 기준 시나리오와 저위, 고위 시나리오를 보고한다. 통계자료가 충분하면 Monte Carlo를 활용해 BAU 자체의 확률분포를 제시할 수도 있다. IPCC의 Approach 2는 큰 불확실성, 비대칭 분포 및 상관관계를 다룰 수 있는 Monte Carlo 접근을 제공한다.
여덟째, 검증 후에도 사후평가한다. 검증은 계산이 규칙대로 되었는지를 확인할 뿐, 반사실적 미래가 실제로 맞았다는 것을 증명하지는 못한다. 따라서 특히 대규모 탄소사업에서는 사후 유사집단 또는 비교지역을 활용한 ex post 평가가 필요하다. 최근 탄소크레딧 연구가 바로 이 사후 반사실적 검증을 강화할 것을 권고한다.
무엇을 조심해야 하나
BAU의 가장 큰 장점은 추가성, additionality을 숫자로 보여줄 수 있다는 것이다. 단순히 "배출량이 10만 톤이었다"가 아니라 "개입이 없었으면 13만 톤이었지만 실제로는 10만 톤이었다"고 표현할 수 있기 때문에 정책과 프로젝트의 효과를 분리할 수 있다. 사회적가치에서도 "성과 1,000명"과 "사업 때문에 추가된 성과 400명"은 의사결정에 전혀 다른 정보를 준다. Green Book이 BAU를 deadweight와 additionality를 식별하는 기준으로 사용하는 이유다.
반면 가장 큰 단점도 정확히 같은 지점에서 발생한다. 관측할 수 없는 미래를 기준으로 현재의 성과를 계산하기 때문이다. BAU를 높이면 감축량과 사회적 성과가 커지고, BAU를 낮추면 작아진다. 따라서 계산식을 아무리 정교하게 만들어도 입력 가정의 재량이 크면 결과가 왜곡될 수 있다. 탄소크레딧 분야의 독립적인 연구들이 over-crediting 문제를 반복적으로 보고하고, ex post 검증을 요구하는 배경도 여기에 있다.
국가 정책에서는 "BAU 대비 몇 %"만 단독으로 제시하지 않는 것이 바람직하다. BAU 자체의 MtCO2e, 목표연도 절대배출량, 기준연도 대비 감축률, BAU 대비 감축률을 함께 보여주면 기준선 변경의 영향을 분리하기 쉬워진다. UNFCCC의 NDC 분석에서도 기준점과 BAU 갱신이 목표연도 배출량 추정을 변화시킬 수 있음이 확인되며, 최근 NDC에서 절대배출 감축목표로 이동하는 경향도 나타난다.
한국의 과거 BAU 기반 2030 목표와 현재 2035 절대 기준연도 목표를 함께 보면 이 차이가 명확하다. BAU는 여전히 전력수요 전망, 산업 생산, 감축정책 비용, 인프라 투자계획에 필요하지만, 목표의 공적 책임성을 평가할 때는 절대배출량과 함께 보아야 한다.
ETS에서는 할당량을 BAU로 부르지 않는 것이 중요하다. 한국 제4차 계획기간의 기업 할당은 GF와 BM이라는 정책규칙을 사용한다. GF는 과거 배출정보에, BM은 배출효율에 기반하므로 미래의 "실제 무정책 배출량"과 개념적으로 다르다. EU ETS 역시 제품 BM과 역사적 활동수준을 곱하는 식으로 규제상 무상할당량을 계산한다. 기업의 감축투자 성과를 평가할 때는 ETS 할당량과 별도의 운영 BAU를 두는 것이 더 정확하다.
탄소감축사업에서는 보수적인 BAU가 신뢰의 핵심이다. 기준선이 높으면 단기적으로 더 많은 크레딧을 만들 수 있지만, 사후평가에서 감축량이 부정되면 프로젝트와 시장 전체의 신뢰성이 훼손된다. CDM의 추가성 평가에서도 객관적 검증이 어려운 부분이 오래전부터 지적됐으며, 최근 프로젝트 평가에서도 기준선 과대설정이 주요 위험으로 확인되고 있다.
사회적가치에서는 BAU를 "0"으로 두는 관행을 경계해야 한다. 사업을 하지 않았다고 해서 사람과 시장과 정부가 멈추는 것은 아니다. 취업시장도 변하고, 소득도 변하고, 다른 복지사업도 시행된다. Green Book은 BAU가 "do nothing"을 의미하지 않으며 기존 예산, 시장행동 및 제도 아래에서 발생할 비용, 편익, 위험을 포함해야 한다고 명시한다. 또한 BAU 자체를 0으로 정상화하지 말고 가능한 경우 절대수준의 비용과 편익을 보여주도록 권고한다.
실무적으로는 정적 BAU와 동적 BAU 사이의 균형도 필요하다. 기준선을 사업 시작 시 완전히 고정하면 비교가능성이 높지만 에너지가격, 생산구조, 기술효율처럼 사업과 무관하게 발생한 큰 변화가 반영되지 않는다. 반대로 매년 BAU를 자유롭게 업데이트하면 현실성은 높아지지만 성과를 관측한 후 기준선을 유리하게 수정할 위험이 커진다. 따라서 "고정하되 사전에 정의한 trigger가 발생한 경우에만 재베이스라이닝"하는 방식이 실무적으로 가장 방어적이다. 기준선 설정자의 정보우위와 이해상충이 기준선 편향으로 이어질 수 있다는 학술연구도 이러한 거버넌스의 필요성을 뒷받침한다.
최종적으로 BAU의 품질은 다음 식으로 생각하는 것이 유용하다.

오히려 실무적으로는

에 더 가깝다. 이는 하나의 공식 표준식이 아니라 본고의 방법론적 정리다. IPCC의 데이터 품질과 불확실성 관리, ISO 14064-2의 baseline 및 모니터링 요구, SVI의 과잉주장 방지 원칙, 최근 탄소크레딧의 ex post 평가 연구가 공통적으로 가리키는 방향이기도 하다.
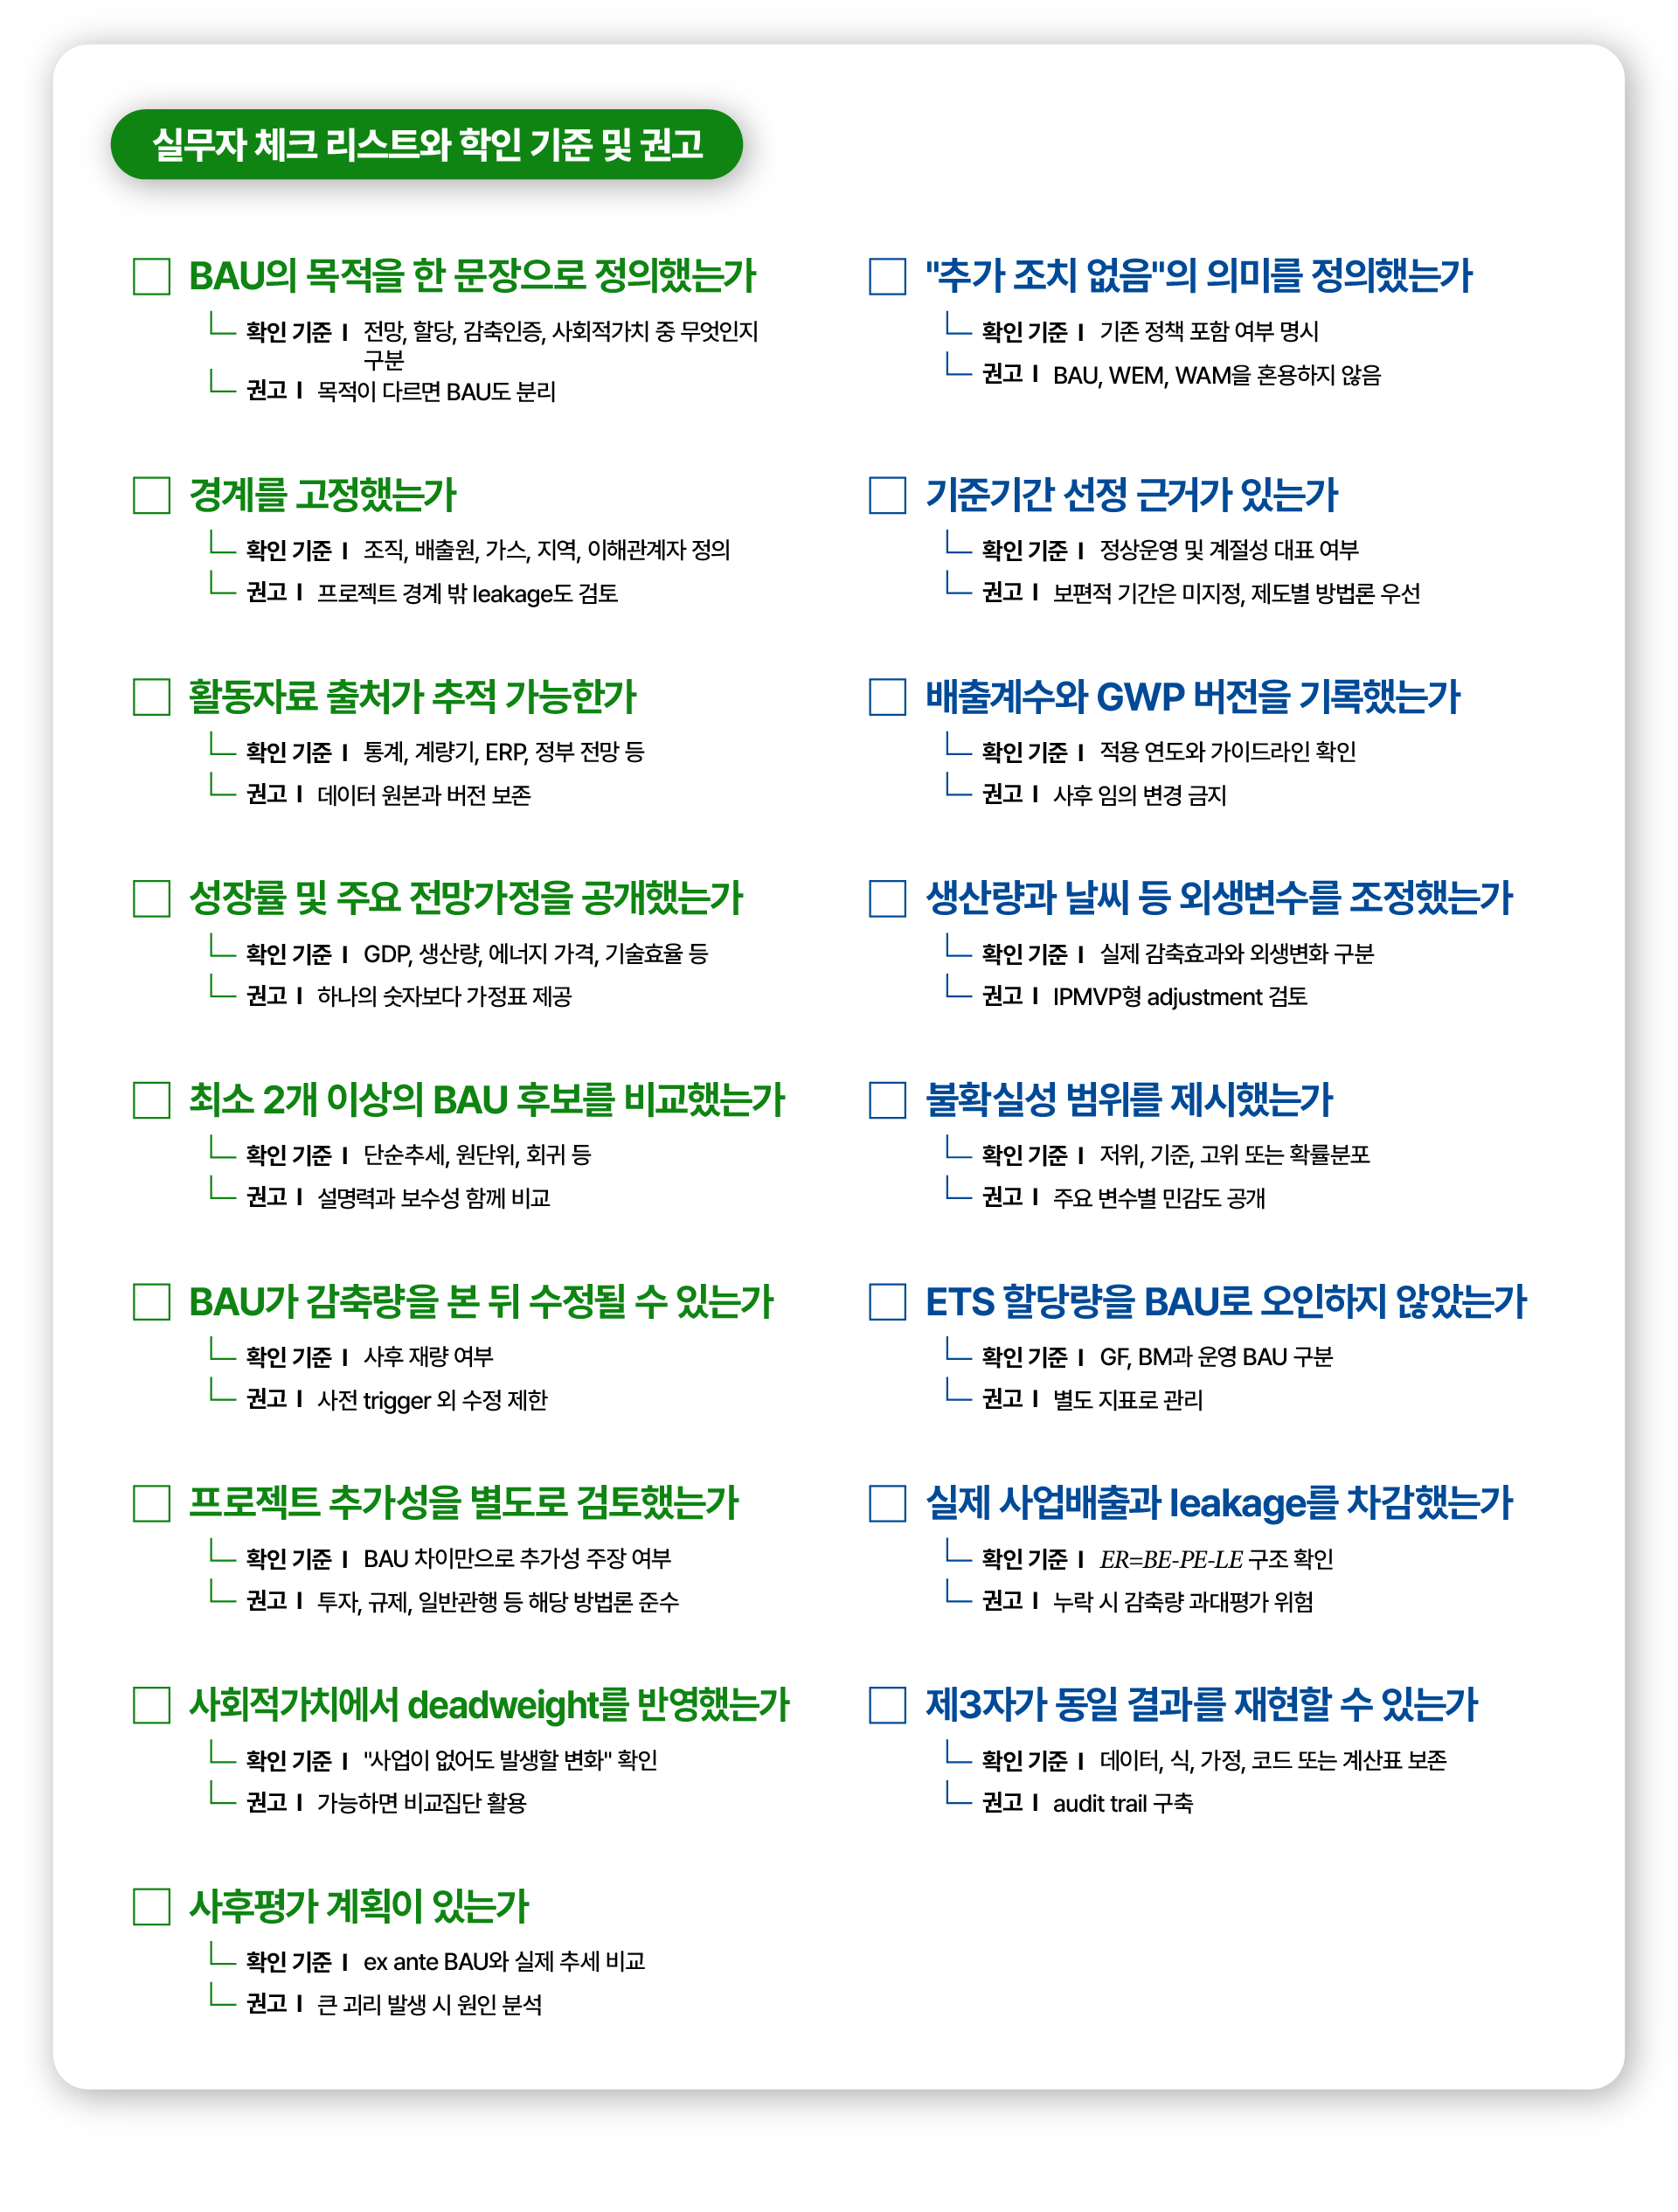
결론적으로 좋은 BAU는 가장 높은 미래배출량이 아니라 가장 방어 가능한 반사실적 시나리오다. 국가 BAU라면 인벤토리와 경제 및 에너지 전망을 일관되게 연결하고 기준선 변경이 목표의 야심도 변화처럼 보이지 않도록 버전별 절대배출량을 함께 공개해야 한다. IPCC와 UNFCCC의 접근이 강조하는 핵심도 투명한 자료, 가정, 시나리오의 구분이다.
기업이라면 생산량이나 날씨 같은 외생조건을 조정한 운영 BAU와 ETS의 GF 또는 BM 할당기준을 분리해야 한다. 한국 배출권거래제의 현행 제도는 제4차 계획기간에 GF와 BM을 사용하고 있으며, 외부사업에서는 별도로 "감축활동이 없었을 경우 예상배출량"과 실제배출량을 비교하는 프로젝트 기준선 논리가 작동한다.
탄소감축사업이라면 BE-PE-LE라는 산식보다 BE를 얼마나 정직하게 설정했는가가 더 중요하다. 최근 연구에서 나타난 over-crediting 문제는 복잡한 계산식보다 baseline 가정, 추가성, 모니터링 품질과 반사실적 선택이 결과를 좌우할 수 있음을 보여준다. 따라서 사전 기준선 동결, 보수적인 가정, 독립 검증, 사후 counterfactual 평가를 한 세트로 운영할 필요가 있다.
사회적가치도 마찬가지다. 관측된 변화에서 사업이 없어도 일어났을 변화와 다른 주체의 기여를 빼지 않는다면 그것은 성과의 측정이라기보다 성과의 합계에 가깝다. Green Book의 BAU와 deadweight, Magenta Book의 counterfactual, SVI의 "Do not overclaim"은 분야는 달라도 같은 원칙을 말한다. 성과는 실제값과 0의 차이가 아니라 실제값과 신뢰할 수 있는 BAU의 차이로 측정해야 한다.


· BAU는 단순한 과거 평균이 아니라 "개입이 없었을 경우의 미래"를 추정하는 기준 시나리오다
· 국가 NDC, 배출권 할당, 탄소감축사업, 사회적가치 평가마다 BAU의 정의와 산식은 달라져야 한다
· 좋은 BAU의 핵심은 높은 예측력이 아니라 투명한 가정, 보수성, 재현성, 사후 검증 가능성이다
어떻게 측정하는가: 수학적 모델, 입력데이터와 불확실성
BAU 설정에서 가장 피해야 할 방법은 "지난해 수치를 가져와 적당한 성장률을 곱하는 것"이다. 간단한 모델을 쓰는 것 자체가 문제는 아니지만, 성장률을 누가 정했고, 어떤 정책이 이미 포함되어 있고, 기술효율은 어떻게 변화한다고 가정했는지 설명하지 못하면 재현 가능한 BAU가 아니다.
아래 표는 실무에서 사용할 수 있는 주요 측정식을 정리한 것이다
IPCC는 국가 인벤토리 불확실성에 크게 두 가지 접근을 제시한다. Approach 1은 비교적 단순한 오차 전파 방식이며 작은 불확실성, 대체로 정상적인 분포, 낮은 상관관계에서 엄밀성이 높다. Approach 2는 Monte Carlo 기반으로 비대칭 분포와 변수 간 상관관계를 더 유연하게 다룰 수 있지만 더 많은 자료와 계산자원이 필요하다. IPCC는 Approach 2를 사용한 경우 전체 불확실성의 보고에는 그 결과를 우선하는 방향을 제시한다.
BAU에서는 여기에 모수 불확실성뿐 아니라 시나리오 불확실성이 추가된다. 예를 들어 배출계수가 ±5%라는 불확실성과 2030년 철강생산량이 5천만 톤일지 6천만 톤일지 모르는 것은 성격이 다르다. 전자는 통계적 또는 측정 불확실성에 가깝고, 후자는 미래 경제와 정책의 구조적 불확실성이다. 따라서 BAU 보고서는 하나의 2030년 숫자를 제시하기보다 최소한 주요 가정에 대한 민감도 범위를 함께 제시하는 것이 더 투명하다. UNFCCC가 BAU, WEM, WAM과 같은 복수 시나리오를 구분하는 접근 역시 이러한 차이를 명시적으로 보여준다.
기업 에너지 BAU에서는 IPMVP의 기본관계가 매우 유용하다.
예를 들어 공장 에너지 사용량이 기준기간 10,000 MWh에서 평가기간 8,800 MWh로 줄었더라도 평가기간 생산량과 날씨 조건을 기준기간과 맞추기 위한 조정값이 +300 MWh라면 에너지 절감량은 1,500 MWh다. 여기서 10,000 MWh, 8,800 MWh와 300 MWh는 설명을 위한 가정값이다. IPMVP에서는 날씨와 같은 외생조건을 무시한 단순 전후 비교를 피하고 조정항을 통해 기준선을 보고기간 조건으로 재표현하는 접근을 사용한다.
탄소량으로 환산할 경우에는
이다. 만약 설명용 가정으로 전력 배출계수를 0.45 tCO2e/MWh라고 놓으면,
가 된다. 0.45는 공식 한국 배출계수를 의미하지 않는 예시 가정값이며 실제 사업에서는 평가연도와 보고체계에 맞는 공식 배출계수를 적용해야 한다.
프로젝트 BAU에서는 숫자를 높일수록 감축량이 커지므로 이해상충이 더 직접적이다. 연구문헌도 이 문제를 반복적으로 확인했다. Schneider의 등록 CDM 프로젝트 93건 분석에서는 추가성 평가가 상당히 주관적이고 핵심 가정의 근거가 충분하지 않은 사례가 발견됐으며, 최근 탄소크레딧 연구에서도 기준선, 사용률, 연료소비 등 방법론 가정이 과도한 크레딧 발급으로 연결될 수 있다는 결과가 보고됐다.
보다 폭넓은 2024년 Nature Communications 연구는 실험 또는 엄격한 관찰방법을 사용한 14개 연구, 2,346개 탄소감축 프로젝트를 종합해 분석대상 크레딧 가운데 실제 감축으로 평가되는 비중에 상당한 품질 문제가 있음을 보고했다. 이는 모든 탄소프로젝트가 같은 정도로 과대평가된다는 뜻이 아니라, ex ante BAU와 추가성의 품질이 크레딧의 환경적 무결성을 결정하는 핵심요인이라는 증거다.
2025년 Nature Sustainability 논문도 프로젝트 개발자가 사전에 설정한 baseline이 사후 독립평가에서 실제 감축을 과대평가한 사례가 반복된다는 점을 들어 체계적인 ex post 평가의 필요성을 제시한다.
따라서 프로젝트 BAU에서는 "가장 그럴듯한 값"보다 합리적으로 보수적이면서 독립적인 검증자가 재현할 수 있는 값이 더 중요하다.
어떻게 설정하고 검증하는가: 실무 프로세스와 계산 예시
좋은 BAU를 만드는 과정은 복잡한 모델을 먼저 고르는 것이 아니라 목적과 경계를 먼저 고정하는 것에서 시작한다. 국가 인벤토리 방법론은 시계열 일관성, 데이터 품질 및 불확실성 관리를 강조하고, ISO 14064-2는 프로젝트 baseline, 관련 배출원 및 흡수원, 모니터링과 데이터 품질을 함께 관리하도록 한다. 국내 ETS 외부사업 역시 방법론, 사업 승인, 모니터링, 검증, 감축량 인증의 단계적 구조를 가지고 있다.
첫째, 목적을 고정한다. "2035년 국가배출 전망", "설비 투자 감축효과", "배출권 할당", "KOC 발급", "사회적가치 산정" 가운데 목적을 하나로 특정해야 한다. 목적이 바뀌면 동일한 데이터를 사용하더라도 BAU 설계가 달라진다.
둘째, 경계를 정한다. 어떤 사업장, 배출원, 온실가스, Scope, 프로젝트 경계, 사회적 성과를 포함할지를 미리 결정한다. 프로젝트 경계 밖의 영향이 사업 때문에 발생한다면 leakage 검토가 필요하다. 국내 ETS 외부사업과 CDM 모두 프로젝트 경계와 감축량 검증을 제도적으로 중요하게 취급한다.
셋째, 기준기간을 선정한다. 보편적인 "BAU는 최근 3년을 써야 한다" 같은 국제 공통 규칙은 없다. 국가 전망은 최신 인벤토리와 충분한 시계열을 사용하고, 기업은 정상적인 운영과 계절성을 대표할 수 있는 기간을 선택하며, 탄소프로젝트는 적용 방법론에 명시된 기간을 사용해야 한다. 특정 분야의 최소 또는 최대 기준기간을 일반화할 수 없으므로 이 글의 공통 권고기간은 미지정이다. EU ETS처럼 특정 제도에서는 historical activity level과 별도 규칙이 명시되므로 반드시 해당 제도 규정을 우선해야 한다.
넷째, 비정상 데이터를 제거하거나 별도로 표시한다. 공장 장기 정지, 코로나19와 같은 특수기간, 공장 신증설, 인수합병, 생산제품 교체 등이 포함되면 단순 평균이 정상적인 BAU를 대표하지 않을 수 있다. 데이터를 임의로 삭제하기보다는 포함 여부와 이유를 문서화하고 포함, 제외 시 결과를 함께 보는 것이 안전하다.
다섯째, 구조적 조정을 한다. 생산량, 제품믹스, 가동시간, 날씨, 점유율, 정책변화 등을 조정한다. IPMVP식으로 보면 이 부분이 Adjustments에 해당한다. 다만 감축사업의 효과 자체를 조정변수에 넣으면 실제 감축효과를 BAU 쪽으로 되돌리는 문제가 생길 수 있으므로 "사업의 원인"과 "외생조건"을 분리해야 한다.
여섯째, BAU를 사전에 동결한다. 감축실적을 본 뒤 기준선을 수정할 수 있게 하면 결과에 맞춰 BAU를 높이는 유인이 생긴다. 자발적 탄소시장의 이론 연구에서도 기준선 설정자가 사업 참여자보다 정보우위를 가진 상황에서는 사적으로 정의된 기준선이 편향될 위험이 제시됐다. 따라서 가정과 데이터 버전을 사전 등록하고, 사후 수정은 미리 정한 trigger가 발생했을 때만 허용하는 방식이 바람직하다.
일곱째, 불확실성을 숫자로 표현한다. 최소한 기준 시나리오와 저위, 고위 시나리오를 보고한다. 통계자료가 충분하면 Monte Carlo를 활용해 BAU 자체의 확률분포를 제시할 수도 있다. IPCC의 Approach 2는 큰 불확실성, 비대칭 분포 및 상관관계를 다룰 수 있는 Monte Carlo 접근을 제공한다.
여덟째, 검증 후에도 사후평가한다. 검증은 계산이 규칙대로 되었는지를 확인할 뿐, 반사실적 미래가 실제로 맞았다는 것을 증명하지는 못한다. 따라서 특히 대규모 탄소사업에서는 사후 유사집단 또는 비교지역을 활용한 ex post 평가가 필요하다. 최근 탄소크레딧 연구가 바로 이 사후 반사실적 검증을 강화할 것을 권고한다.
무엇을 조심해야 하나
BAU의 가장 큰 장점은 추가성, additionality을 숫자로 보여줄 수 있다는 것이다. 단순히 "배출량이 10만 톤이었다"가 아니라 "개입이 없었으면 13만 톤이었지만 실제로는 10만 톤이었다"고 표현할 수 있기 때문에 정책과 프로젝트의 효과를 분리할 수 있다. 사회적가치에서도 "성과 1,000명"과 "사업 때문에 추가된 성과 400명"은 의사결정에 전혀 다른 정보를 준다. Green Book이 BAU를 deadweight와 additionality를 식별하는 기준으로 사용하는 이유다.
반면 가장 큰 단점도 정확히 같은 지점에서 발생한다. 관측할 수 없는 미래를 기준으로 현재의 성과를 계산하기 때문이다. BAU를 높이면 감축량과 사회적 성과가 커지고, BAU를 낮추면 작아진다. 따라서 계산식을 아무리 정교하게 만들어도 입력 가정의 재량이 크면 결과가 왜곡될 수 있다. 탄소크레딧 분야의 독립적인 연구들이 over-crediting 문제를 반복적으로 보고하고, ex post 검증을 요구하는 배경도 여기에 있다.
국가 정책에서는 "BAU 대비 몇 %"만 단독으로 제시하지 않는 것이 바람직하다. BAU 자체의 MtCO2e, 목표연도 절대배출량, 기준연도 대비 감축률, BAU 대비 감축률을 함께 보여주면 기준선 변경의 영향을 분리하기 쉬워진다. UNFCCC의 NDC 분석에서도 기준점과 BAU 갱신이 목표연도 배출량 추정을 변화시킬 수 있음이 확인되며, 최근 NDC에서 절대배출 감축목표로 이동하는 경향도 나타난다.
한국의 과거 BAU 기반 2030 목표와 현재 2035 절대 기준연도 목표를 함께 보면 이 차이가 명확하다. BAU는 여전히 전력수요 전망, 산업 생산, 감축정책 비용, 인프라 투자계획에 필요하지만, 목표의 공적 책임성을 평가할 때는 절대배출량과 함께 보아야 한다.
ETS에서는 할당량을 BAU로 부르지 않는 것이 중요하다. 한국 제4차 계획기간의 기업 할당은 GF와 BM이라는 정책규칙을 사용한다. GF는 과거 배출정보에, BM은 배출효율에 기반하므로 미래의 "실제 무정책 배출량"과 개념적으로 다르다. EU ETS 역시 제품 BM과 역사적 활동수준을 곱하는 식으로 규제상 무상할당량을 계산한다. 기업의 감축투자 성과를 평가할 때는 ETS 할당량과 별도의 운영 BAU를 두는 것이 더 정확하다.
탄소감축사업에서는 보수적인 BAU가 신뢰의 핵심이다. 기준선이 높으면 단기적으로 더 많은 크레딧을 만들 수 있지만, 사후평가에서 감축량이 부정되면 프로젝트와 시장 전체의 신뢰성이 훼손된다. CDM의 추가성 평가에서도 객관적 검증이 어려운 부분이 오래전부터 지적됐으며, 최근 프로젝트 평가에서도 기준선 과대설정이 주요 위험으로 확인되고 있다.
사회적가치에서는 BAU를 "0"으로 두는 관행을 경계해야 한다. 사업을 하지 않았다고 해서 사람과 시장과 정부가 멈추는 것은 아니다. 취업시장도 변하고, 소득도 변하고, 다른 복지사업도 시행된다. Green Book은 BAU가 "do nothing"을 의미하지 않으며 기존 예산, 시장행동 및 제도 아래에서 발생할 비용, 편익, 위험을 포함해야 한다고 명시한다. 또한 BAU 자체를 0으로 정상화하지 말고 가능한 경우 절대수준의 비용과 편익을 보여주도록 권고한다.
실무적으로는 정적 BAU와 동적 BAU 사이의 균형도 필요하다. 기준선을 사업 시작 시 완전히 고정하면 비교가능성이 높지만 에너지가격, 생산구조, 기술효율처럼 사업과 무관하게 발생한 큰 변화가 반영되지 않는다. 반대로 매년 BAU를 자유롭게 업데이트하면 현실성은 높아지지만 성과를 관측한 후 기준선을 유리하게 수정할 위험이 커진다. 따라서 "고정하되 사전에 정의한 trigger가 발생한 경우에만 재베이스라이닝"하는 방식이 실무적으로 가장 방어적이다. 기준선 설정자의 정보우위와 이해상충이 기준선 편향으로 이어질 수 있다는 학술연구도 이러한 거버넌스의 필요성을 뒷받침한다.
최종적으로 BAU의 품질은 다음 식으로 생각하는 것이 유용하다.
오히려 실무적으로는
에 더 가깝다. 이는 하나의 공식 표준식이 아니라 본고의 방법론적 정리다. IPCC의 데이터 품질과 불확실성 관리, ISO 14064-2의 baseline 및 모니터링 요구, SVI의 과잉주장 방지 원칙, 최근 탄소크레딧의 ex post 평가 연구가 공통적으로 가리키는 방향이기도 하다.
결론적으로 좋은 BAU는 가장 높은 미래배출량이 아니라 가장 방어 가능한 반사실적 시나리오다. 국가 BAU라면 인벤토리와 경제 및 에너지 전망을 일관되게 연결하고 기준선 변경이 목표의 야심도 변화처럼 보이지 않도록 버전별 절대배출량을 함께 공개해야 한다. IPCC와 UNFCCC의 접근이 강조하는 핵심도 투명한 자료, 가정, 시나리오의 구분이다.
기업이라면 생산량이나 날씨 같은 외생조건을 조정한 운영 BAU와 ETS의 GF 또는 BM 할당기준을 분리해야 한다. 한국 배출권거래제의 현행 제도는 제4차 계획기간에 GF와 BM을 사용하고 있으며, 외부사업에서는 별도로 "감축활동이 없었을 경우 예상배출량"과 실제배출량을 비교하는 프로젝트 기준선 논리가 작동한다.
탄소감축사업이라면 BE-PE-LE라는 산식보다 BE를 얼마나 정직하게 설정했는가가 더 중요하다. 최근 연구에서 나타난 over-crediting 문제는 복잡한 계산식보다 baseline 가정, 추가성, 모니터링 품질과 반사실적 선택이 결과를 좌우할 수 있음을 보여준다. 따라서 사전 기준선 동결, 보수적인 가정, 독립 검증, 사후 counterfactual 평가를 한 세트로 운영할 필요가 있다.
사회적가치도 마찬가지다. 관측된 변화에서 사업이 없어도 일어났을 변화와 다른 주체의 기여를 빼지 않는다면 그것은 성과의 측정이라기보다 성과의 합계에 가깝다. Green Book의 BAU와 deadweight, Magenta Book의 counterfactual, SVI의 "Do not overclaim"은 분야는 달라도 같은 원칙을 말한다. 성과는 실제값과 0의 차이가 아니라 실제값과 신뢰할 수 있는 BAU의 차이로 측정해야 한다.