· 온실가스 감축량은 무엇과 비교하느냐에 따라 달라진다
· BAU는 단순한 과거 평균이 아니라 "개입이 없었을 경우의 미래"를 추정하는 기준 시나리오다
· 국가 NDC, 배출권 할당, 탄소감축사업, 사회적가치 평가마다 BAU의 정의와 산식은 달라져야 한다
· 좋은 BAU의 핵심은 높은 예측력이 아니라 투명한 가정, 보수성, 재현성, 사후 검증 가능성이다 |
BAU 개념
BAU, Business as Usual의 본질은 "아무것도 하지 않는 상태"가 아니라 반사실적 기준선, counterfactual이다. 즉 정책, 투자, 감축사업 같은 새로운 개입이 없었더라면 배출량이나 사회적 성과가 어떻게 되었을지를 추정한 시나리오다. 다만 BAU가 기존 정책까지 포함하는지, 현재 정책 이후 추가 감축정책만 배제하는지는 제도마다 다르다. IPCC 역시 "no-additional-climate-policy" 기준 시나리오와 현재 정책 시나리오를 구분하며, UNFCCC의 NDC 전망 실무에서도 BAU, WEM, With Existing Measures, WAM, With Additional Measures를 구분한다. 따라서 BAU라는 용어만 쓰지 말고 어떤 정책과 기술을 포함했는지를 함께 명시해야 한다.
국가 수준에서는 인구, GDP, 산업생산, 에너지수요, 발전믹스, 기술효율 등의 전망으로 미래 배출량을 산정하고 정책 시나리오와 비교한다. 프로젝트 수준에서는 사업을 하지 않았을 때의 기준배출량에서 사업배출량과 누출을 차감한다. 사회적가치 평가에서는 개입이 없었어도 발생했을 성과, 즉 deadweight를 제거해야 한다. 영국 Green Book은 BAU를 "do nothing"과 명확히 구별하며, 새로운 정부 개입이 없는 상황에서 개인, 기업, 공공기관이 기존 제도 아래 어떻게 행동할지 모델링하도록 요구한다.
가장 중요한 실무적 주의점은 배출권거래제의 기업 할당량이 곧 기업 BAU는 아니라는 것이다. 한국 배출권거래제의 제4차 계획기간은 2026년부터 2030년이며 기업 할당에는 배출량 기준 GF, Grandfathering과 배출효율 기준 BM, Benchmark 방식이 사용된다. 이는 규제상 할당 기준선이지 "감축사업이 없었을 때 기업이 실제로 배출했을 양"을 그대로 예측한 BAU는 아니다. 두 개념을 혼용하면 할당량과 감축량을 같은 숫자로 오인하게 된다.
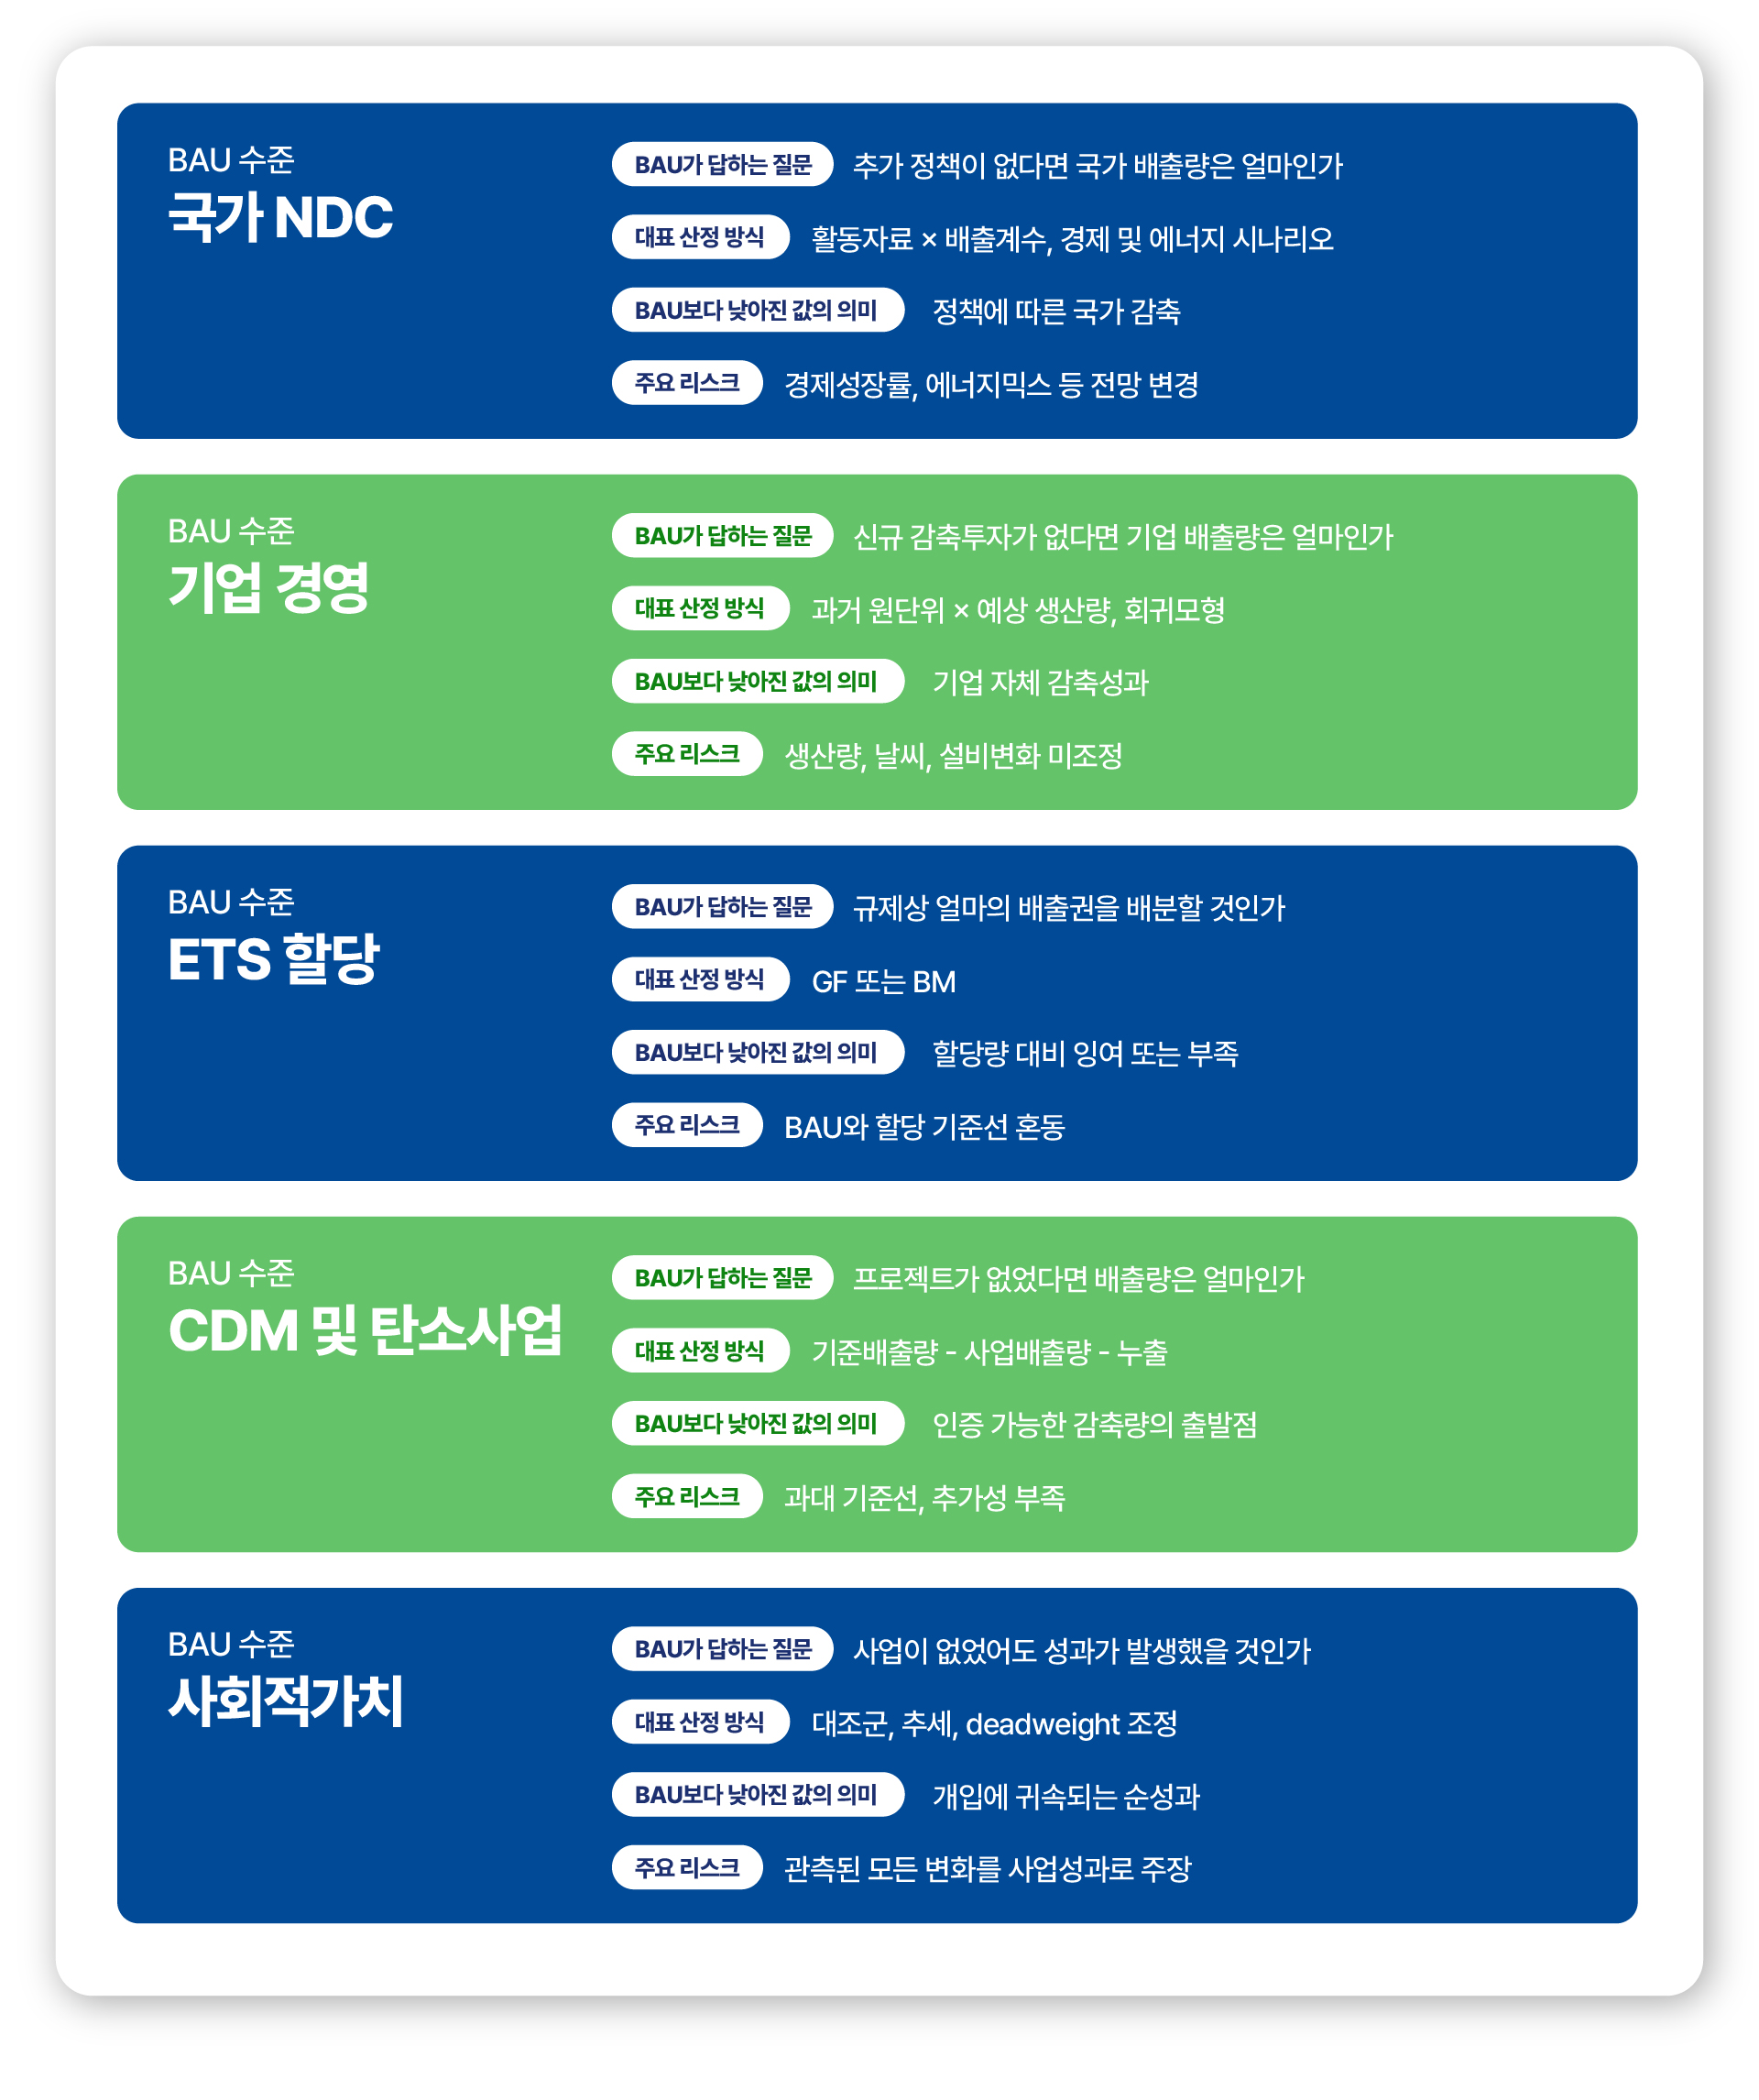
국가 NDC에서 BAU의 문제는 실제 정책 목표와 기준선 변경 효과를 분리하기 어렵다는 것이다. UNFCCC는 각국이 NDC를 갱신하면서 기준점이나 BAU를 수정하는 경우가 많으며, BAU 변경 자체가 목표연도 예상배출량을 상당히 바꿀 수 있다고 지적해 왔다. 최근 NDC에서는 경제 전반의 절대배출량 감축목표를 채택하는 국가가 늘어나는 방향도 관찰된다.
한국도 이 변화를 보여주는 사례다. 2018년 수정 로드맵은 2030년 BAU 850.8백만 tCO2e에서 314.8백만 tCO2e를 줄여 536백만 tCO2e를 달성한다는 "BAU 대비 37%" 구조를 사용했다. 반면 2025년 확정된 2035 NDC는 2018년 순배출량 742.3백만 tCO2e를 기준으로 53%에서 61%를 감축하는 절대 기준연도 방식이다. 이는 BAU가 정책 설계와 전망에는 여전히 필요하지만, 국가 목표의 공식 표현에서는 기준연도 대비 절대감축 방식이 BAU 수정에 따른 해석 문제를 줄일 수 있음을 보여주는 사례다.
BAU는 무엇인가: 국가, 기업, 프로젝트에서 달라지는 기준선
BAU를 가장 간단하게 표현하면 다음과 같다.

문제는 첫 번째 항인 BAU가 관측되지 않는다는 점이다. 사업을 실시한 뒤에는 "사업을 실시하지 않았던 동일한 세계"를 동시에 관측할 수 없다. 따라서 BAU는 필연적으로 과거 자료, 비교집단, 경제전망, 기술가정 등을 이용해 만든 추정치다. 사회적가치 평가에서 이를 counterfactual이라고 부르는 이유도 같다. 영국 Magenta Book은 개입집단과 동일한 영향을 받되 정책의 영향만 받지 않는 통제 또는 비교집단을 활용하는 것을 인과적 성과평가의 핵심으로 설명한다.
국가 수준 BAU에서는 미래 국가배출량의 경로가 기준선이 된다. 여기에는 인구와 GDP뿐 아니라 산업구조, 에너지 수요, 발전량, 자동차 보급, 건물면적, 농축산 활동, 폐기물 발생, 산림흡수량 등이 들어갈 수 있다. 어떤 정책을 BAU에 포함하는지가 특히 중요하다. "현재 시행 중인 정책은 유지하되 추가 정책은 없는 경우"와 "기후정책이 전혀 없는 경우"는 전혀 다른 배출경로다. IPCC 시나리오 체계도 이를 구분하고 있으며 시나리오는 미래에 대한 예언이 아니라 특정 가정하에서의 "what-if" 경로로 해석해야 한다.
국가 BAU의 가장 기본적인 실무 개념식은 다음과 같이 쓸 수 있다. 이는 IPCC가 하나의 공식 BAU 식으로 규정한 것이 아니라, IPCC 인벤토리의 활동자료와 배출계수 구조를 미래전망으로 확장한 실무 개념식이다. IPCC의 2006 Guidelines와 2019 Refinement는 국가 인벤토리를 일관된 활동자료, 배출계수, 품질관리 및 불확실성 체계로 구축하는 방법론적 기반을 제공한다. 2019 Refinement는 2006 Guidelines를 대체하지 않고 보완해서 사용하도록 되어 있다.
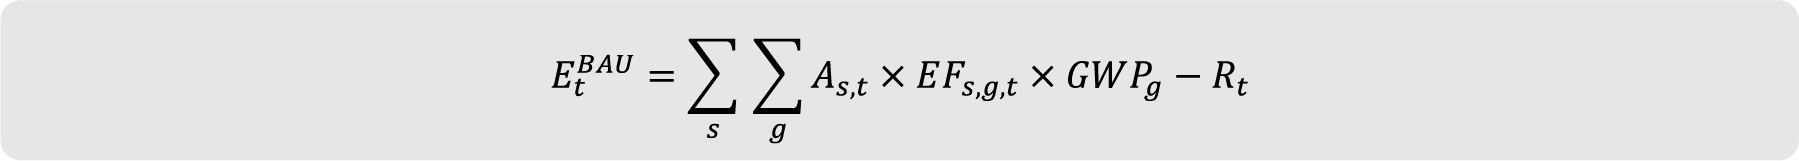
여기서 As,t 는 부문 s의 활동자료, 예를 들어 PJ, MWh, 생산톤, 차량 km 등이고, EFs,g,t 는 단위 활동당 온실가스 g 의 배출계수, GWPg 는 CO2e 환산계수, Rt 는 산림 등 흡수 및 제거량이다. 최종 단위는 보통 tCO2e 또는 MtCO2e다. 배출량 산정계수와 GWP는 적용 보고체계가 지정한 버전을 사용해야 하며, 특정 NDC에 적용할 정확한 계수는 해당 국가 제출문서에서 확인해야 하므로 일반식에서는 미지정이다.
활동자료 자체를 전망해야 할 때는 단순 성장률 모델부터 에너지 시스템 모델까지 사용할 수 있다. 예를 들어 제조업 생산량의 단순 BAU는
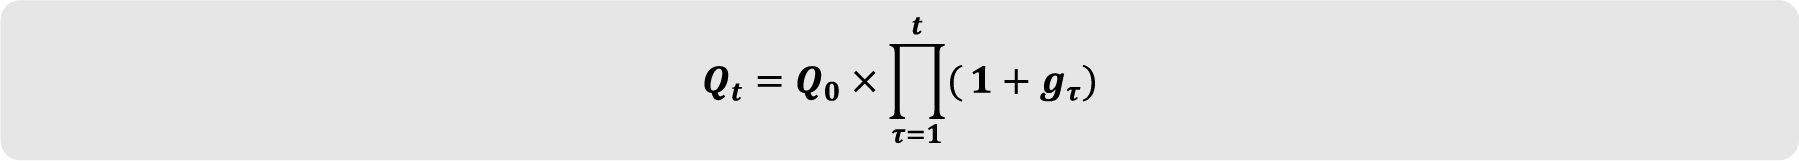
로 놓을 수 있고, 자료가 충분하다면 다음과 같은 로그선형 모형도 가능하다.
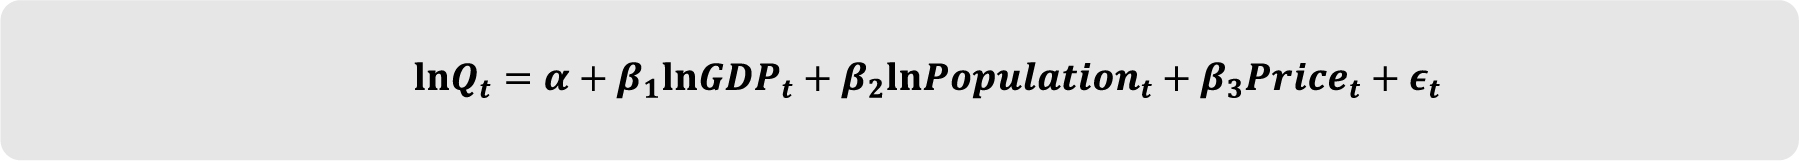
이 식은 공식 IPCC 권고식이 아니라 모델링 예시다. 중요한 것은 특정 회귀식 자체보다 GDP, 인구, 가격, 효율, 정책변수 중 무엇을 BAU에 포함했는지를 공개하고 전망 출처를 고정하는 것이다. UNFCCC도 NDC 배출전망에서 견고한 자료와 정량화 가능한 정보를 바탕으로 BAU, WEM, WAM을 명확히 구분하도록 지원하고 있다.
기업 수준 BAU는 생산량과 운영조건이 변한다는 점이 국가 BAU와 다르다. 작년 배출량을 그대로 올해 BAU로 두면 생산량이 30% 늘어난 기업과 30% 감소한 기업을 동일한 잣대로 비교하게 된다. 따라서 제조업에서는 배출원단위, 건물에서는 온도 및 사용시간, 물류에서는 운송거리처럼 주요 활동변수로 정규화하는 것이 실무적으로 적합하다. 에너지 성과 측정 분야의 IPMVP도 단순히 전후 고지서를 비교하지 않고 기준기간 사용량과 보고기간 사용량 사이에 조건변화에 대한 조정을 반영하는 구조를 제시한다.
생산량 기준의 간단한 기업 BAU는 다음과 같다.
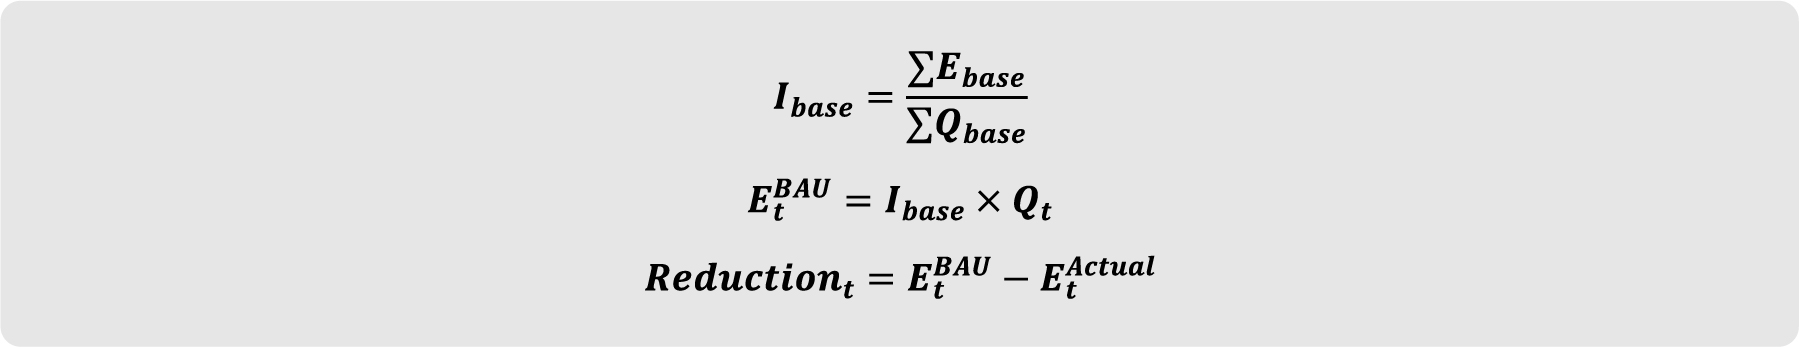
여기서 Ibase 는 기준기간 배출원단위, 단위는 예를 들어 tCO2e/제품톤이며, Qt 는 평가기간 생산량, EtBAU 와 실제배출량은 tCO2e다. 다만 제품구성이 크게 달라지거나 설비가 바뀌면 단일 원단위 모델의 설명력이 낮아질 수 있다.
건물이나 다변수 제조공정은 다음과 같은 회귀 BAU가 더 적합할 수 있다.
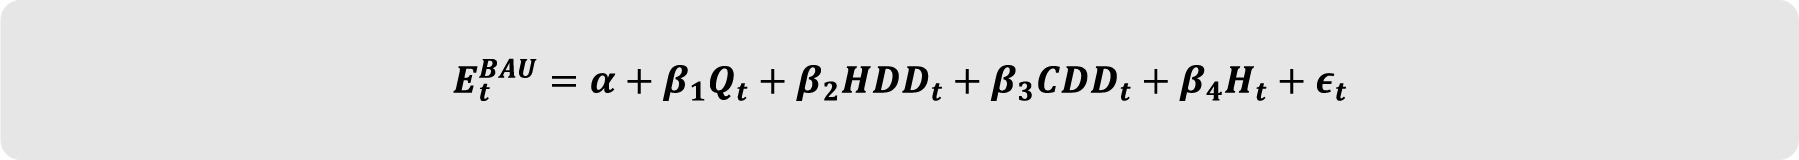
여기서 HDD와 CDD는 난방 및 냉방도일, Ht 는 가동시간이다. 어떤 변수를 포함할지는 사업특성에 따라 달라지므로 일률적인 변수 세트는 미지정이다. 모델 선택 시 설명력뿐 아니라 계수의 방향, 잔차, 다중공선성, 외삽 여부를 검토해야 한다.
프로젝트 수준 BAU는 가장 엄격한 반사실적 개념을 요구한다. UNFCCC CDM에서 baseline scenario는 제안한 CDM 프로젝트가 없었다면 발생했을 배출의 시나리오이고, 감축량은 실제적이고 측정 가능하며 검증 가능하고 추가적이어야 한다. 프로젝트 경계 밖에서 사업 때문에 발생하는 배출 증가인 leakage도 고려한다.
전형적인 프로젝트 감축식은 다음과 같다.
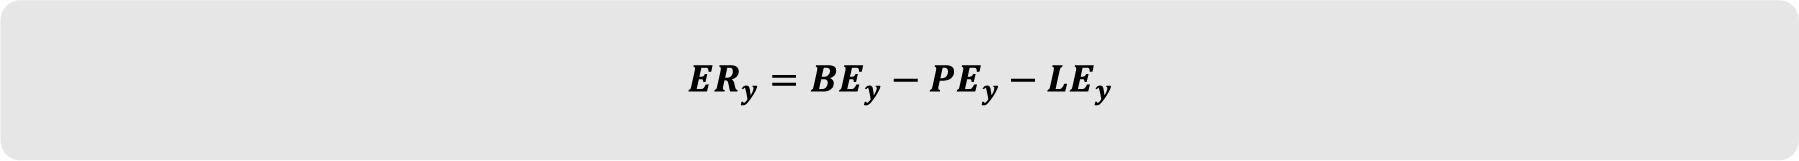
BEy 는 baseline emissions, PEy 는 project emissions, LEy 는 leakage emissions이며 모두 tCO2e/년 단위다. 실제 CDM 프로젝트 문서에서도 이러한 구조가 사용되어 왔으며 사업 특성에 따라 발전량, 연료사용량, 메탄 발생량 등의 세부식이 추가된다.
ISO 14064-2:2019 역시 프로젝트 수준 온실가스 감축량 또는 제거량 산정 시 프로젝트와 baseline scenario에 관련된 배출원, 흡수원 및 저장소를 식별하고 모니터링, 정량화, 문서화, 데이터 품질관리를 수행하도록 규정한다. ISO 14064-2의 현재 2019판은 2024년 확인됐으며 차기 판은 개발 과정에 있다.
사회적가치의 BAU는 배출량 대신 성과가 대상일 뿐 논리는 동일하다. 취업지원 사업 후 취업자 1,000명이 발생했다고 해서 1,000명 전부가 사업효과인 것은 아니다. 사업이 없었어도 400명이 취업했을 것이라면 이 400명은 deadweight에 가깝다. Social Value International은 자신이 만든 가치만을 주장해야 한다는 "Do not overclaim" 원칙을 두고, 서비스가 없었어도 일어났을 변화와 다른 주체가 기여한 부분을 고려하도록 안내한다.
어디에 적용하는가: NDC부터 탄소사업, 사회적가치까지
BAU는 분야에 따라 같은 단어가 다른 역할을 한다. 따라서 실무에서는 먼저 "이 기준선이 전망을 위한 것인지, 규제상 할당을 위한 것인지, 감축량 인증을 위한 것인지"를 구분해야 한다.
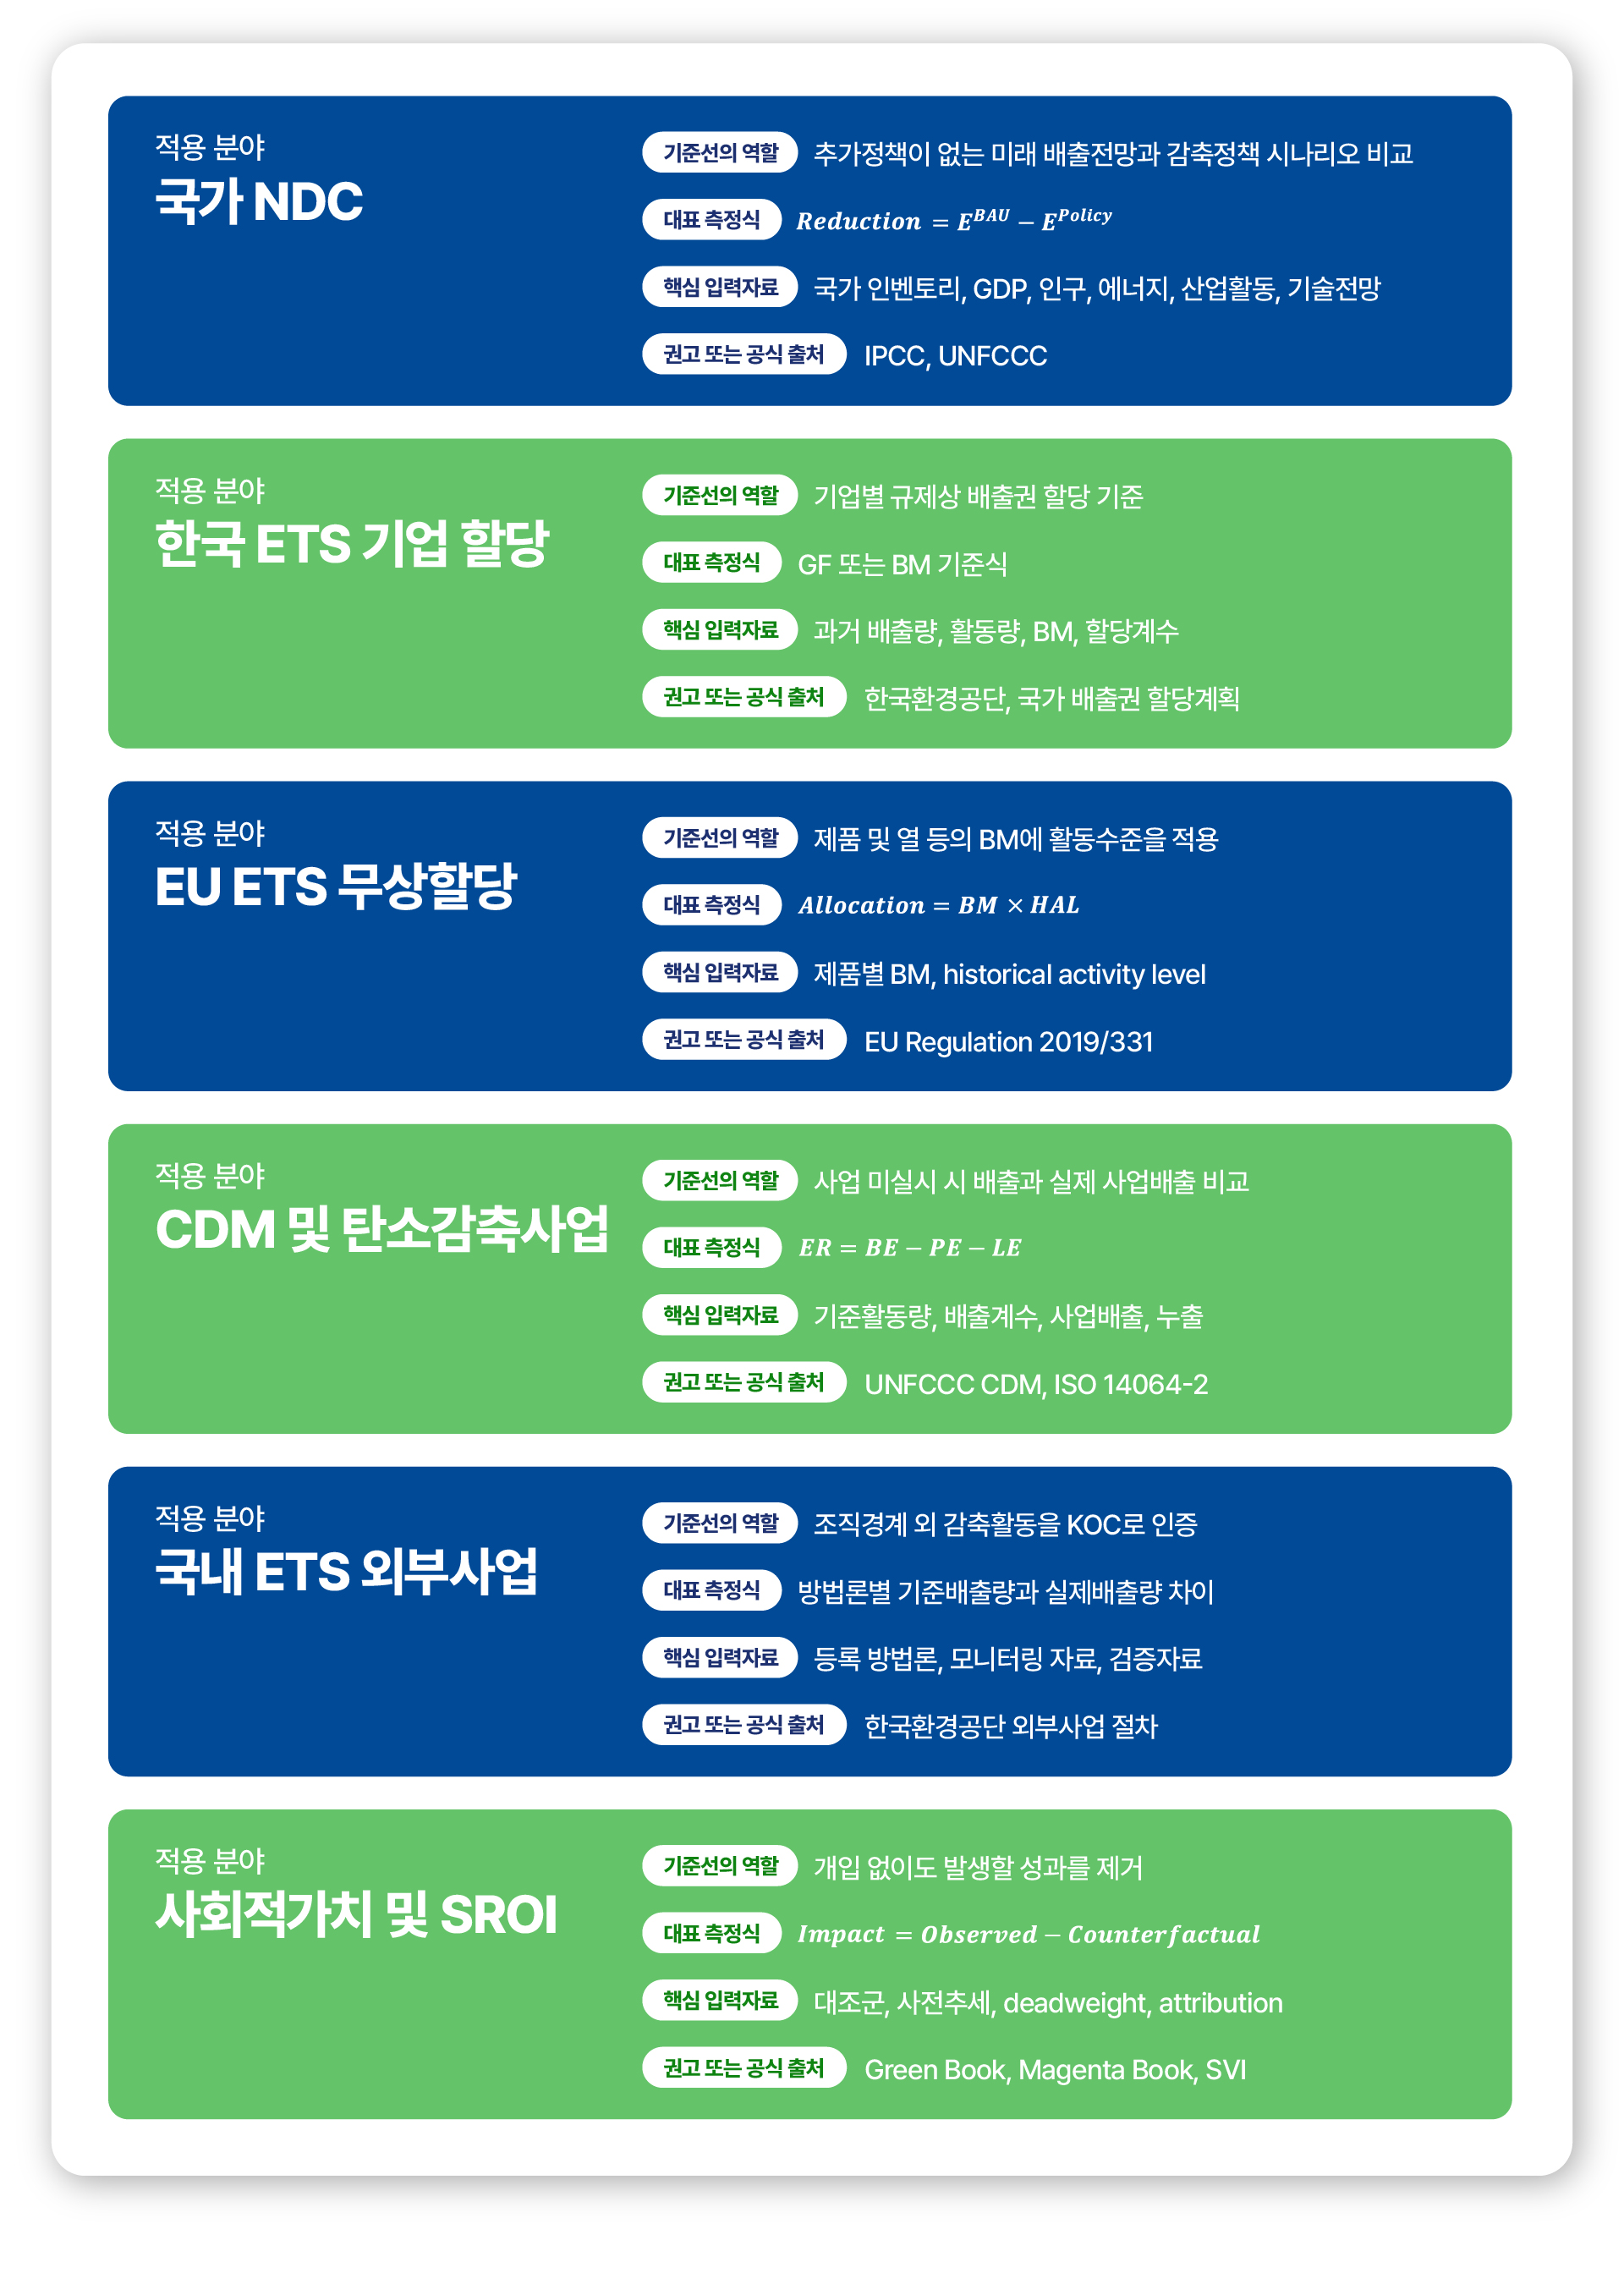
국가 NDC에서 BAU는 목표의 분모가 될 수 있다. 과거 한국의 BAU 방식처럼
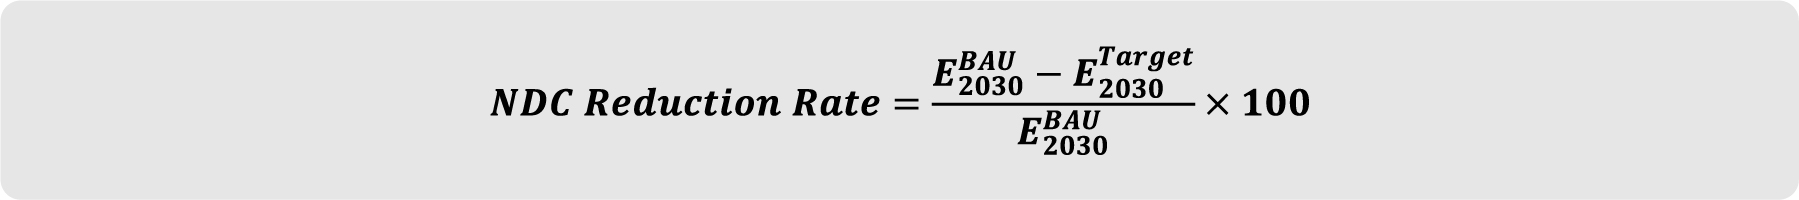
으로 표시하는 구조다. 2018년 한국의 수정 로드맵에 대입하면
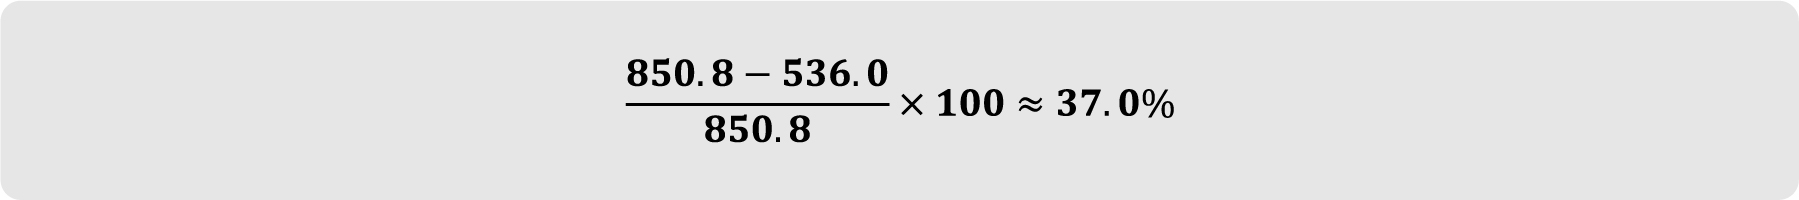
이다. 이는 당시 공식 수치를 이용한 재계산이다.
문제는 BAU가 850.8에서 900으로 수정되면 목표 배출량을 그대로 유지해도 "BAU 대비 감축률"이 커질 수 있다는 것이다. 반대로 BAU가 하향 조정되면 동일한 절대목표의 감축률이 작아진다. UNFCCC가 NDC의 기준점과 BAU 갱신을 투명하게 공개하도록 강조하는 이유다.
한국 배출권거래제의 기업 할당에서는 용어를 더 엄격하게 사용할 필요가 있다. 한국환경공단의 공식 설명에 따르면 기업별 할당방식은 과거 배출량을 기초로 하는 GF와 배출효율을 기초로 하는 BM으로 나뉜다. 제4차 계획기간은 2026년부터 2030년이다. 따라서 할당량을 기업의 "미래 BAU 배출량 예측치"라고 부르는 것보다는 규제상 기준배출량 또는 배출효율 기준선이라고 부르는 편이 정확하다.
한국 ETS의 GF를 이해하기 위한 개념식은 다음과 같이 표현할 수 있다.
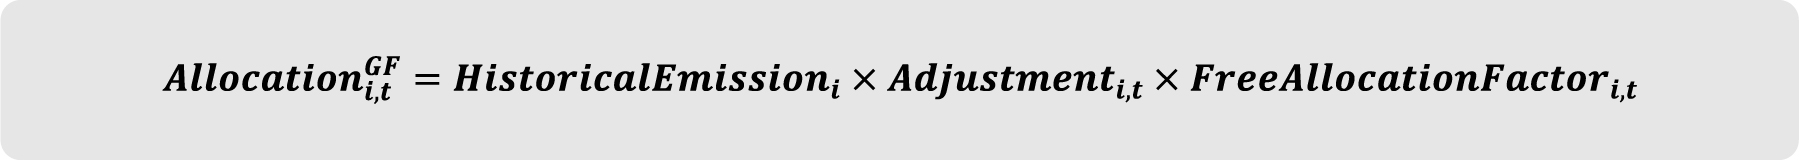
단, 한국 제4차 계획기간의 정확한 업종별 조정계수와 산정 세부식은 본고가 확인한 한국환경공단 개요 페이지만으로 확정하기 어려우므로 미지정이며, 실제 산정 시 해당 계획기간 국가 배출권 할당계획과 할당 지침을 적용해야 한다. 공식적으로 확인되는 것은 GF와 BM의 구분 및 제4차 계획기간의 제도구조다.
BM의 개념은 보다 간단하다.

EU ETS에서는 이 구조가 공식 규정에 훨씬 명시적으로 나타난다. 제품 BM sub-installation의 예비 연간 무상할당량은 해당 기간 제품 benchmark 값에 관련 historical activity level을 곱해 산정하도록 EU Regulation 2019/331이 규정한다. 열, 연료 등에도 각각 관련 BM와 역사적 활동수준이 적용된다.
따라서 ETS에서 BAU 개념을 사용할 때는 다음 세 가지를 구분해야 한다. 기업의 실제 미래 예상배출량, 규제기관이 정한 할당 기준선, 감축 프로젝트의 반사실적 기준배출량이다. 이 셋은 숫자가 같을 이유가 없다.
국내 ETS 외부사업에서는 다시 프로젝트 BAU 개념이 직접적으로 나타난다. 한국환경공단은 외부사업을 할당대상업체의 조직경계 밖에서 수행한 감축활동으로 설명하며, 공식 안내 그림에서도 "감축활동이 없었을 경우 예상 배출량"과 "감축활동에 따른 실제 배출량"의 차이가 감축실적으로 표시된다. 절차는 방법론 등록, 사업 승인, 모니터링 및 검증, 감축량 인증 순으로 진행된다.
사회적가치 평가에서도 BAU는 필수다. 영국 Green Book은 BAU를 shortlist appraisal의 기준점으로 사용하고 BAU를 충분히 이해해야 deadweight와 additionality를 분리할 수 있다고 설명한다. Magenta Book은 더 나아가 개입집단과 비교 가능한 통제 또는 비교집단으로 반사실적 성과를 추정하는 실험 또는 준실험 방법을 권고한다.
즉 BAU라는 하나의 개념이 기후정책에서는 미래배출 시나리오, ETS에서는 규제 기준선, 감축사업에서는 크레딧 산정 기준선, 사회적가치에서는 성과의 반사실적 기준선으로 각각 구현되는 셈이다.


· BAU는 단순한 과거 평균이 아니라 "개입이 없었을 경우의 미래"를 추정하는 기준 시나리오다
· 국가 NDC, 배출권 할당, 탄소감축사업, 사회적가치 평가마다 BAU의 정의와 산식은 달라져야 한다
· 좋은 BAU의 핵심은 높은 예측력이 아니라 투명한 가정, 보수성, 재현성, 사후 검증 가능성이다
BAU 개념
BAU, Business as Usual의 본질은 "아무것도 하지 않는 상태"가 아니라 반사실적 기준선, counterfactual이다. 즉 정책, 투자, 감축사업 같은 새로운 개입이 없었더라면 배출량이나 사회적 성과가 어떻게 되었을지를 추정한 시나리오다. 다만 BAU가 기존 정책까지 포함하는지, 현재 정책 이후 추가 감축정책만 배제하는지는 제도마다 다르다. IPCC 역시 "no-additional-climate-policy" 기준 시나리오와 현재 정책 시나리오를 구분하며, UNFCCC의 NDC 전망 실무에서도 BAU, WEM, With Existing Measures, WAM, With Additional Measures를 구분한다. 따라서 BAU라는 용어만 쓰지 말고 어떤 정책과 기술을 포함했는지를 함께 명시해야 한다.
국가 수준에서는 인구, GDP, 산업생산, 에너지수요, 발전믹스, 기술효율 등의 전망으로 미래 배출량을 산정하고 정책 시나리오와 비교한다. 프로젝트 수준에서는 사업을 하지 않았을 때의 기준배출량에서 사업배출량과 누출을 차감한다. 사회적가치 평가에서는 개입이 없었어도 발생했을 성과, 즉 deadweight를 제거해야 한다. 영국 Green Book은 BAU를 "do nothing"과 명확히 구별하며, 새로운 정부 개입이 없는 상황에서 개인, 기업, 공공기관이 기존 제도 아래 어떻게 행동할지 모델링하도록 요구한다.
가장 중요한 실무적 주의점은 배출권거래제의 기업 할당량이 곧 기업 BAU는 아니라는 것이다. 한국 배출권거래제의 제4차 계획기간은 2026년부터 2030년이며 기업 할당에는 배출량 기준 GF, Grandfathering과 배출효율 기준 BM, Benchmark 방식이 사용된다. 이는 규제상 할당 기준선이지 "감축사업이 없었을 때 기업이 실제로 배출했을 양"을 그대로 예측한 BAU는 아니다. 두 개념을 혼용하면 할당량과 감축량을 같은 숫자로 오인하게 된다.
국가 NDC에서 BAU의 문제는 실제 정책 목표와 기준선 변경 효과를 분리하기 어렵다는 것이다. UNFCCC는 각국이 NDC를 갱신하면서 기준점이나 BAU를 수정하는 경우가 많으며, BAU 변경 자체가 목표연도 예상배출량을 상당히 바꿀 수 있다고 지적해 왔다. 최근 NDC에서는 경제 전반의 절대배출량 감축목표를 채택하는 국가가 늘어나는 방향도 관찰된다.
한국도 이 변화를 보여주는 사례다. 2018년 수정 로드맵은 2030년 BAU 850.8백만 tCO2e에서 314.8백만 tCO2e를 줄여 536백만 tCO2e를 달성한다는 "BAU 대비 37%" 구조를 사용했다. 반면 2025년 확정된 2035 NDC는 2018년 순배출량 742.3백만 tCO2e를 기준으로 53%에서 61%를 감축하는 절대 기준연도 방식이다. 이는 BAU가 정책 설계와 전망에는 여전히 필요하지만, 국가 목표의 공식 표현에서는 기준연도 대비 절대감축 방식이 BAU 수정에 따른 해석 문제를 줄일 수 있음을 보여주는 사례다.
BAU는 무엇인가: 국가, 기업, 프로젝트에서 달라지는 기준선
BAU를 가장 간단하게 표현하면 다음과 같다.
문제는 첫 번째 항인 BAU가 관측되지 않는다는 점이다. 사업을 실시한 뒤에는 "사업을 실시하지 않았던 동일한 세계"를 동시에 관측할 수 없다. 따라서 BAU는 필연적으로 과거 자료, 비교집단, 경제전망, 기술가정 등을 이용해 만든 추정치다. 사회적가치 평가에서 이를 counterfactual이라고 부르는 이유도 같다. 영국 Magenta Book은 개입집단과 동일한 영향을 받되 정책의 영향만 받지 않는 통제 또는 비교집단을 활용하는 것을 인과적 성과평가의 핵심으로 설명한다.
국가 수준 BAU에서는 미래 국가배출량의 경로가 기준선이 된다. 여기에는 인구와 GDP뿐 아니라 산업구조, 에너지 수요, 발전량, 자동차 보급, 건물면적, 농축산 활동, 폐기물 발생, 산림흡수량 등이 들어갈 수 있다. 어떤 정책을 BAU에 포함하는지가 특히 중요하다. "현재 시행 중인 정책은 유지하되 추가 정책은 없는 경우"와 "기후정책이 전혀 없는 경우"는 전혀 다른 배출경로다. IPCC 시나리오 체계도 이를 구분하고 있으며 시나리오는 미래에 대한 예언이 아니라 특정 가정하에서의 "what-if" 경로로 해석해야 한다.
국가 BAU의 가장 기본적인 실무 개념식은 다음과 같이 쓸 수 있다. 이는 IPCC가 하나의 공식 BAU 식으로 규정한 것이 아니라, IPCC 인벤토리의 활동자료와 배출계수 구조를 미래전망으로 확장한 실무 개념식이다. IPCC의 2006 Guidelines와 2019 Refinement는 국가 인벤토리를 일관된 활동자료, 배출계수, 품질관리 및 불확실성 체계로 구축하는 방법론적 기반을 제공한다. 2019 Refinement는 2006 Guidelines를 대체하지 않고 보완해서 사용하도록 되어 있다.
여기서 As,t 는 부문 s의 활동자료, 예를 들어 PJ, MWh, 생산톤, 차량 km 등이고, EFs,g,t 는 단위 활동당 온실가스 g 의 배출계수, GWPg 는 CO2e 환산계수, Rt 는 산림 등 흡수 및 제거량이다. 최종 단위는 보통 tCO2e 또는 MtCO2e다. 배출량 산정계수와 GWP는 적용 보고체계가 지정한 버전을 사용해야 하며, 특정 NDC에 적용할 정확한 계수는 해당 국가 제출문서에서 확인해야 하므로 일반식에서는 미지정이다.
활동자료 자체를 전망해야 할 때는 단순 성장률 모델부터 에너지 시스템 모델까지 사용할 수 있다. 예를 들어 제조업 생산량의 단순 BAU는
로 놓을 수 있고, 자료가 충분하다면 다음과 같은 로그선형 모형도 가능하다.
이 식은 공식 IPCC 권고식이 아니라 모델링 예시다. 중요한 것은 특정 회귀식 자체보다 GDP, 인구, 가격, 효율, 정책변수 중 무엇을 BAU에 포함했는지를 공개하고 전망 출처를 고정하는 것이다. UNFCCC도 NDC 배출전망에서 견고한 자료와 정량화 가능한 정보를 바탕으로 BAU, WEM, WAM을 명확히 구분하도록 지원하고 있다.
기업 수준 BAU는 생산량과 운영조건이 변한다는 점이 국가 BAU와 다르다. 작년 배출량을 그대로 올해 BAU로 두면 생산량이 30% 늘어난 기업과 30% 감소한 기업을 동일한 잣대로 비교하게 된다. 따라서 제조업에서는 배출원단위, 건물에서는 온도 및 사용시간, 물류에서는 운송거리처럼 주요 활동변수로 정규화하는 것이 실무적으로 적합하다. 에너지 성과 측정 분야의 IPMVP도 단순히 전후 고지서를 비교하지 않고 기준기간 사용량과 보고기간 사용량 사이에 조건변화에 대한 조정을 반영하는 구조를 제시한다.
생산량 기준의 간단한 기업 BAU는 다음과 같다.
여기서 Ibase 는 기준기간 배출원단위, 단위는 예를 들어 tCO2e/제품톤이며, Qt 는 평가기간 생산량, EtBAU 와 실제배출량은 tCO2e다. 다만 제품구성이 크게 달라지거나 설비가 바뀌면 단일 원단위 모델의 설명력이 낮아질 수 있다.
건물이나 다변수 제조공정은 다음과 같은 회귀 BAU가 더 적합할 수 있다.
여기서 HDD와 CDD는 난방 및 냉방도일, Ht 는 가동시간이다. 어떤 변수를 포함할지는 사업특성에 따라 달라지므로 일률적인 변수 세트는 미지정이다. 모델 선택 시 설명력뿐 아니라 계수의 방향, 잔차, 다중공선성, 외삽 여부를 검토해야 한다.
프로젝트 수준 BAU는 가장 엄격한 반사실적 개념을 요구한다. UNFCCC CDM에서 baseline scenario는 제안한 CDM 프로젝트가 없었다면 발생했을 배출의 시나리오이고, 감축량은 실제적이고 측정 가능하며 검증 가능하고 추가적이어야 한다. 프로젝트 경계 밖에서 사업 때문에 발생하는 배출 증가인 leakage도 고려한다.
전형적인 프로젝트 감축식은 다음과 같다.
BEy 는 baseline emissions, PEy 는 project emissions, LEy 는 leakage emissions이며 모두 tCO2e/년 단위다. 실제 CDM 프로젝트 문서에서도 이러한 구조가 사용되어 왔으며 사업 특성에 따라 발전량, 연료사용량, 메탄 발생량 등의 세부식이 추가된다.
ISO 14064-2:2019 역시 프로젝트 수준 온실가스 감축량 또는 제거량 산정 시 프로젝트와 baseline scenario에 관련된 배출원, 흡수원 및 저장소를 식별하고 모니터링, 정량화, 문서화, 데이터 품질관리를 수행하도록 규정한다. ISO 14064-2의 현재 2019판은 2024년 확인됐으며 차기 판은 개발 과정에 있다.
사회적가치의 BAU는 배출량 대신 성과가 대상일 뿐 논리는 동일하다. 취업지원 사업 후 취업자 1,000명이 발생했다고 해서 1,000명 전부가 사업효과인 것은 아니다. 사업이 없었어도 400명이 취업했을 것이라면 이 400명은 deadweight에 가깝다. Social Value International은 자신이 만든 가치만을 주장해야 한다는 "Do not overclaim" 원칙을 두고, 서비스가 없었어도 일어났을 변화와 다른 주체가 기여한 부분을 고려하도록 안내한다.
어디에 적용하는가: NDC부터 탄소사업, 사회적가치까지
BAU는 분야에 따라 같은 단어가 다른 역할을 한다. 따라서 실무에서는 먼저 "이 기준선이 전망을 위한 것인지, 규제상 할당을 위한 것인지, 감축량 인증을 위한 것인지"를 구분해야 한다.
국가 NDC에서 BAU는 목표의 분모가 될 수 있다. 과거 한국의 BAU 방식처럼
으로 표시하는 구조다. 2018년 한국의 수정 로드맵에 대입하면
이다. 이는 당시 공식 수치를 이용한 재계산이다.
문제는 BAU가 850.8에서 900으로 수정되면 목표 배출량을 그대로 유지해도 "BAU 대비 감축률"이 커질 수 있다는 것이다. 반대로 BAU가 하향 조정되면 동일한 절대목표의 감축률이 작아진다. UNFCCC가 NDC의 기준점과 BAU 갱신을 투명하게 공개하도록 강조하는 이유다.
한국 배출권거래제의 기업 할당에서는 용어를 더 엄격하게 사용할 필요가 있다. 한국환경공단의 공식 설명에 따르면 기업별 할당방식은 과거 배출량을 기초로 하는 GF와 배출효율을 기초로 하는 BM으로 나뉜다. 제4차 계획기간은 2026년부터 2030년이다. 따라서 할당량을 기업의 "미래 BAU 배출량 예측치"라고 부르는 것보다는 규제상 기준배출량 또는 배출효율 기준선이라고 부르는 편이 정확하다.
한국 ETS의 GF를 이해하기 위한 개념식은 다음과 같이 표현할 수 있다.
단, 한국 제4차 계획기간의 정확한 업종별 조정계수와 산정 세부식은 본고가 확인한 한국환경공단 개요 페이지만으로 확정하기 어려우므로 미지정이며, 실제 산정 시 해당 계획기간 국가 배출권 할당계획과 할당 지침을 적용해야 한다. 공식적으로 확인되는 것은 GF와 BM의 구분 및 제4차 계획기간의 제도구조다.
BM의 개념은 보다 간단하다.
EU ETS에서는 이 구조가 공식 규정에 훨씬 명시적으로 나타난다. 제품 BM sub-installation의 예비 연간 무상할당량은 해당 기간 제품 benchmark 값에 관련 historical activity level을 곱해 산정하도록 EU Regulation 2019/331이 규정한다. 열, 연료 등에도 각각 관련 BM와 역사적 활동수준이 적용된다.
따라서 ETS에서 BAU 개념을 사용할 때는 다음 세 가지를 구분해야 한다. 기업의 실제 미래 예상배출량, 규제기관이 정한 할당 기준선, 감축 프로젝트의 반사실적 기준배출량이다. 이 셋은 숫자가 같을 이유가 없다.
국내 ETS 외부사업에서는 다시 프로젝트 BAU 개념이 직접적으로 나타난다. 한국환경공단은 외부사업을 할당대상업체의 조직경계 밖에서 수행한 감축활동으로 설명하며, 공식 안내 그림에서도 "감축활동이 없었을 경우 예상 배출량"과 "감축활동에 따른 실제 배출량"의 차이가 감축실적으로 표시된다. 절차는 방법론 등록, 사업 승인, 모니터링 및 검증, 감축량 인증 순으로 진행된다.
사회적가치 평가에서도 BAU는 필수다. 영국 Green Book은 BAU를 shortlist appraisal의 기준점으로 사용하고 BAU를 충분히 이해해야 deadweight와 additionality를 분리할 수 있다고 설명한다. Magenta Book은 더 나아가 개입집단과 비교 가능한 통제 또는 비교집단으로 반사실적 성과를 추정하는 실험 또는 준실험 방법을 권고한다.
즉 BAU라는 하나의 개념이 기후정책에서는 미래배출 시나리오, ETS에서는 규제 기준선, 감축사업에서는 크레딧 산정 기준선, 사회적가치에서는 성과의 반사실적 기준선으로 각각 구현되는 셈이다.